খুঁজুন
                               
, ,
           

কিশোর গ্যাংয়ের সুতো কার হাতে?
কালের আলো রিপোর্ট:
প্রকাশিত: শনিবার, ২৬ সেপ্টেম্বর, ২০২৬, ১১:৩০ পূর্বাহ্ণ
কিশোর গ্যাংয়ের সুতো কার হাতে?

কিশোর গ্যাংয়ের বিরুদ্ধে অভিযান হচ্ছে নিয়মিত। ধরা পড়ছে কিশোররা। হচ্ছে মামলা। কাউকে পাঠানো হচ্ছে আদালতে। কাউকে মুচলেকায় তুলে দেওয়া হচ্ছে অভিভাবকের হাতে। কিন্তু অপরাধের নেপথ্যে থাকা প্রাপ্তবয়স্ক ‘বড় ভাই’দের বড় অংশই থেকে যাচ্ছে অদৃশ্য। ধরা পড়ছে অপরাধের দৃশ্যমান মুখ। যদিও অক্ষত থাকছে তার নিয়ন্ত্রণব্যবস্থা।

  • সামনে কিশোর, পেছনে প্রাপ্তবয়স্কদের নেটওয়ার্ক
  • চার হাজারের বেশি সক্রিয় সদস্য, গ্যাং ৩৮৬
  • অভিযান ও গ্রেপ্তারের বাইরে নেপথ্যের অর্থ
  • পৃষ্ঠপোষকদের বিরুদ্ধে কার্যকর ব্যবস্থা জরুরি

সম্প্রতি কুমিল্লায় ১৩ বছর বয়সি ইশায়াত শাহরিয়ার অপ্রতিম হত্যার পর বিষয়টি আবারও সামনে এসেছে। হত্যাকাণ্ডের পর জেলার ১৮টি থানায় একযোগে অভিযান চালিয়ে ৬২৪ জনকে আটক করে পুলিশ। এর মধ্যে ৪৫১ কিশোরকে মুচলেকায় অভিভাবকের কাছে হস্তান্তর করা হয়। ১৭৩ জনকে সোপর্দ করা হয় আদালতে।

কিন্তু এত বড় অভিযানের পরও প্রশ্ন থেকে যায়—এই কিশোরদের অপরাধে নামাল কারা? অস্ত্র, অর্থ কিংবা আশ্রয় এল কোথা থেকে? আটক ব্যক্তিদের মধ্যে কোনো ‘বড় ভাই’ বা শেল্টারদাতা ছিল কি না, সে বিষয়ে পুলিশের পক্ষ থেকে স্পষ্ট তথ্য দেওয়া হয়নি।

গ্যাং বাড়ছে, থামছে না অভিযানেও
পুলিশের তথ্যেই সংকটের বিস্তার স্পষ্ট হয়ে উঠেছে। ২০২২ সালের শেষ দিকে পুলিশের এক প্রতিবেদনে বলা হয়, দেশে কিশোর গ্যাং ছিল ১৭৩টি। বর্তমানে আইনশৃঙ্খলা রক্ষাকারী বাহিনীর হিসাবে সেই সংখ্যা ৩৮৬। চার বছরেরও কম সময়ে সংখ্যা বেড়েছে দ্বিগুণের বেশি। সক্রিয় সদস্য চার হাজারের ওপরে।

রাজধানীতে দেড় শতাধিক গ্যাংয়ের সদস্য প্রায় দুই হাজার। ঢাকার বাইরে সক্রিয় ২২৭টি গ্যাংয়ের সদস্য প্রায় ২ হাজার ৫৫০ জন। চট্টগ্রাম মহানগরেই রয়েছে ৯৮টি গ্যাং। সিলেটে ১৫টি, রাজশাহী ও গাজীপুরে ১৩টি করে এবং খুলনায় সাতটি।

সংখ্যার এই বৃদ্ধি দেখাচ্ছে, কিশোর গ্যাং আর বিচ্ছিন্ন কিছু কিশোরের অপরাধ নয়। এটি এখন স্থানীয় পর্যায়ে বিস্তৃত একটি অপরাধী কাঠামো—যার সঙ্গে প্রাপ্তবয়স্ক ও প্রভাবশালী ব্যক্তিদের সম্পৃক্ততার অভিযোগও রয়েছে।

সামনে ‘ছোট ভাই’, পেছনে বড়রা
ডিএমপির একটি থানার সাবেক ওসি এস এম জাকারিয়ার অভিজ্ঞতায় অনেক কিশোর গ্যাংয়ে তিন স্তরের কাঠামো রয়েছে—‘বড় ভাই’, ‘মেজো ভাই’ ও ‘ছোট ভাই’। ২৫ বছরের বেশি বয়সিরা বড় ভাই, ১৮ থেকে ২৩ বছর বয়সিরা মেজো ভাই এবং ১৪ থেকে ১৭ বছর বয়সিরা ছোট ভাই গ্রুপে থাকে।

বড়দের ছত্রচ্ছায়ায় মেজো ভাইয়েরা চাঁদাবাজি, খুন, অস্ত্র দিয়ে হামলা ও মারামারির মতো গুরুতর অপরাধে জড়ায়। ছোটদের ব্যবহার করা হয় চুরি ও ছিনতাইসহ বিভিন্ন অপরাধে। এই কাঠামোর সবচেয়ে গুরুত্বপূর্ণ বৈশিষ্ট্য হলো—অপরাধের সময় সামনে থাকে কিশোর, কিন্তু নিয়ন্ত্রণ থাকে পেছনে। ফলে পুলিশের হাতে সহজে আসে ‘হাত’, অথচ ‘মাথা’ থেকে যায় আড়ালে।

পৃষ্ঠপোষক বদলালেও কাঠামো বহাল
কিশোর গ্যাংয়ের সঙ্গে স্থানীয় রাজনীতি ও প্রভাবশালীদের সম্পর্কের অভিযোগও পুরোনো। ২০২৪ সালের ৫ আগস্টের রাজনৈতিক পটপরিবর্তনের আগে পুলিশের এক প্রতিবেদনে ঢাকার দুই সিটি করপোরেশনের ২১ কাউন্সিলরের বিরুদ্ধে কিশোর গ্যাংকে প্রশ্রয় দেওয়ার অভিযোগ ওঠে। এর আগেও পুলিশ ও স্বরাষ্ট্র মন্ত্রণালয়-সম্পর্কিত সংসদীয় কমিটির পক্ষ থেকে শেল্টারদাতাদের বিরুদ্ধে ব্যবস্থা নেওয়ার কথা বলা হয়েছে।

কিন্তু অভিযোগের পর কতজন পৃষ্ঠপোষকের বিরুদ্ধে তদন্ত, মামলা কিংবা শাস্তিমূলক ব্যবস্থা হয়েছে—তার পরিষ্কার হিসাব নেই। সংশ্লিষ্ট সূত্রের ভাষ্য, রাজনৈতিক পরিবর্তনের পর পৃষ্ঠপোষক বদলালেও মাঠপর্যায়ের গ্যাং কাঠামো টিকে আছে। কোথাও কোথাও যুক্ত হয়েছে নতুন সদস্যও।

বয়সের সুরক্ষায় প্রভাবশালীদের সুযোগ
মওলানা ভাসানী বিজ্ঞান ও প্রযুক্তি বিশ্ববিদ্যালয়ের ক্রিমিনোলজি অ্যান্ড পুলিশ সায়েন্স বিভাগের অধ্যাপক ড. মুহাম্মদ ওমর ফারুকের মতে, শিশু-কিশোরদের বয়স বিবেচনায় আইনে থাকা সুযোগকে ব্যবহার করে প্রভাবশালী ব্যক্তিরা তাদের সহজ টার্গেটে পরিণত করছেন।

তার মতে, দেশের রাজনৈতিক সংস্কৃতি ও আইনের দুর্বলতাও কিশোর গ্যাং সংস্কৃতি বিস্তারের পেছনে ভূমিকা রাখছে। অপরাধ বিশেষজ্ঞদের মতে, এক দশকের বেশি সময় ধরে কিশোর গ্যাংয়ের বিস্তার ঘটলেও রাষ্ট্র এখনো এর মূল চালিকাশক্তিকে কার্যকরভাবে মোকাবিলা করতে পারেনি। স্থানীয় পর্যায়ে কারা কিশোরদের আশ্রয় দিচ্ছে, কারা অর্থ বা অস্ত্রের জোগান দিচ্ছে—অনেক ক্ষেত্রেই তা জানা থাকলেও ভয় ও প্রভাবের কারণে তা প্রকাশ্যে আসে না।

আইনের আওতায় আনতে হবে পৃষ্ঠপোষকদেরও
ঢাকা বিশ্ববিদ্যালয়ের সমাজকল্যাণ বিভাগের সহযোগী অধ্যাপক ড. তৌহিদুল হক বলেন, শুধু কিশোরদের গ্রেপ্তার করে সমস্যার সমাধান হবে না; তাদের পৃষ্ঠপোষকদেরও শনাক্ত করে আইনের আওতায় আনতে হবে। এখানেই কিশোর গ্যাং দমনের প্রচলিত পদ্ধতির সীমাবদ্ধতা স্পষ্ট হয়। ৬২৪ জনকে আটক করা হলো—কিন্তু তাদের মধ্যে কতজন সক্রিয় গ্যাং সদস্য, কারা নির্দেশদাতা এবং কারা নেপথ্যে অর্থ-আশ্রয় দিচ্ছে, সেই স্তরগুলো আলাদা করে বের করতে হবে।

কালের আলো/এমএসআইপি/এমকে

রিপিট ক্যাডার ঠেকাতে পিএসসির উদ্যোগ ৫০তম বিসিএসের ফলে আসছে পরিবর্তন

চাকরি ডেস্ক, কালের আলো
প্রকাশিত: মঙ্গলবার, ২০ অক্টোবর, ২০২৬, ৮:৪৭ অপরাহ্ণ
রিপিট ক্যাডার ঠেকাতে পিএসসির উদ্যোগ ৫০তম বিসিএসের ফলে আসছে পরিবর্তন

বিসিএস পরীক্ষায় একই ক্যাডারে বারবার একই প্রার্থীর সুপারিশপ্রাপ্ত হওয়ার কারণে সরকারি পদের অপচয় ও নিয়োগ জটিলতা দূর করতে উদ্যোগ নিয়েছে বাংলাদেশ সরকারি কর্ম কমিশন (পিএসসি)। বিশেষ করে আসন্ন ৫০তম বিসিএসের চূড়ান্ত ফলাফল তৈরির সময় ‘রিপিট ক্যাডার’ সমস্যা গুরুত্বের সঙ্গে বিবেচনা করা হবে বলে কমিশন সূত্রে জানা গেছে। পিএসসির নতুন চেয়ারম্যান দায়িত্ব নেওয়ার পর এ বিষয়ে বিশেষ নির্দেশনা ও উদ্যোগ গ্রহণ করেছেন।

কী এই ‘রিপিট ক্যাডার’ সমস্যা
বিসিএস নিয়োগপ্রক্রিয়ায় ‘রিপিট ক্যাডার’ বলতে সাধারণত এমন প্রার্থীদের বোঝানো হয়, যাঁরা আগের কোনো বিসিএসে একটি ক্যাডারে সুপারিশপ্রাপ্ত বা নিয়োগপ্রাপ্ত হওয়ার পর পরবর্তী বিসিএসেও একই ক্যাডারে আবার সুপারিশ পান। ফলে নতুন করে সুপারিশ পাওয়া পদে তাঁদের যোগদানের প্রয়োজন হয় না বা তাঁরা সেখানে যোগ দেন না। এতে সংশ্লিষ্ট পদটি খালি থেকে যাওয়ার আশঙ্কা তৈরি হয়।

এর প্রভাব পড়ে অন্য চাকরিপ্রার্থীদের ওপর। মেধাক্রমে পরবর্তী অবস্থানে থাকা যোগ্য প্রার্থীরা ওই পদে নিয়োগের সুযোগ হারাতে পারেন। আবার সুপারিশপ্রাপ্তদের মধ্যে কেউ নতুন পদে যোগ না দিলে প্রকৃত শূন্য পদের হিসাব নির্ধারণ করাও জটিল হয়ে পড়ে। দীর্ঘদিন ধরে চলে আসা এ সমস্যা বিসিএস নিয়োগপ্রক্রিয়ায় কার্যকারিতা ও স্বচ্ছতা নিয়ে প্রশ্ন তৈরি করেছে।

৪৪তম বিসিএসে প্রায় ৪০০ রিপিট ক্যাডার নিয়ে আলোচনা
৪৩তম বিসিএসের ফলাফল প্রকাশের পর থেকেই রিপিট ক্যাডার নিয়ে আলোচনা থাকলেও ৪৪তম বিসিএসের চূড়ান্ত ফলাফল প্রকাশের পর বিষয়টি নতুন করে আলোচনায় আসে। পিএসসির তথ্য বিশ্লেষণ অনুযায়ী, ৪৪তম বিসিএসে ১ হাজার ৭১০টি শূন্য পদের বিপরীতে ১ হাজার ৭১০ জনকে সুপারিশ করা হয়েছিল। তাঁদের মধ্যে প্রায় ৪০০ জন আগে থেকেই সরকারি কোনো ক্যাডারে নিয়োজিত ছিলেন বলে প্রতিবেদনে উল্লেখ করা হয়েছে। একই ক্যাডারে পুনরায় সুপারিশ পাওয়া এবং পরবর্তী সময়ে পদে যোগদান না করার কারণে শূন্য পদ পূরণ নিয়ে জটিলতা তৈরি হয়। এ ঘটনার পর রিপিট ক্যাডারের কারণে খালি থাকা পদগুলোতে অপেক্ষমাণ তালিকা থেকে মেধাক্রম অনুযায়ী নতুন প্রার্থীদের নিয়োগ দেওয়ার দাবি জোরালো হয়।

৪৫তম বিসিএসে যোগদানের হিসাব দেখে সিদ্ধান্ত
রিপিট ক্যাডার সমস্যা সমাধানে পিএসসি এবার শুধু সুপারিশের সংখ্যা নয়, বাস্তবে কতজন প্রার্থী চাকরিতে যোগ দিচ্ছেন, সেটিও বিবেচনায় নিতে চায়। ইতিমধ্যে ৪৫তম বিসিএসের চূড়ান্ত গেজেট প্রকাশিত হয়েছে। সুপারিশপ্রাপ্ত কর্মকর্তাদের আগামী ১ নভেম্বর যোগদানের দিন নির্ধারণ করা হয়েছে। প্রার্থীদের যোগদান শেষ হলে প্রকৃত চিত্র স্পষ্ট হবে—কতজন নতুন পদে যোগ দিয়েছেন এবং কতটি পদ খালি রয়েছে। পিএসসি সূত্রের বরাত দিয়ে প্রতিবেদনে বলা হয়েছে, ১ নভেম্বরের পর যোগদানের সুনির্দিষ্ট তথ্য পর্যালোচনা করা হবে। এরপর প্রকৃত শূন্য পদের হিসাব বিবেচনায় নিয়ে ৫০তম বিসিএসের চূড়ান্ত সুপারিশ প্রস্তুত করার পরিকল্পনা রয়েছে। এই উদ্যোগের উদ্দেশ্য হলো, কোনো প্রার্থী একই ক্যাডারে পুনরায় সুপারিশ পাওয়ার কারণে পদ খালি থাকলে সেখানে পরবর্তী মেধাক্রমের যোগ্য প্রার্থীকে নিয়োগের সুযোগ তৈরি করা।

সাধারণ চাকরিপ্রার্থীদের প্রত্যাশা
রিপিট ক্যাডার সমস্যার কারণে সাধারণ চাকরিপ্রার্থীরা নিয়োগের সুযোগ থেকে বঞ্চিত হচ্ছেন বলে অভিযোগ রয়েছে। বিসিএস পরীক্ষার্থী মিজানুর রহমান প্রথম আলোকে বলেন, রিপিট ক্যাডারের কারণে সাধারণ প্রার্থীরা বৈষম্যের শিকার হচ্ছেন। ৪৫তম বিসিএসে যোগদানের সঠিক হিসাব পর্যালোচনা করে ৫০তম বিসিএসে সুপারিশ চূড়ান্ত করা হলে শূন্য পদের সমস্যা কমতে পারে বলে তিনি আশা প্রকাশ করেন।

চাকরিপ্রার্থীদের প্রত্যাশা, প্রকৃত শূন্য পদের হিসাবের ভিত্তিতে নিয়োগপ্রক্রিয়া পরিচালিত হলে মেধাক্রমে পরবর্তী অবস্থানে থাকা প্রার্থীরাও ন্যায্য সুযোগ পাবেন। এতে একই পদে বারবার সুপারিশের কারণে নিয়োগের সুযোগ আটকে থাকার সমস্যা কমতে পারে।

বিধিমালা সংশোধনের প্রস্তাবও রয়েছে
৪৪তম বিসিএসে রিপিট ক্যাডার নিয়ে জটিলতা দেখা দেওয়ার পর পিএসসি নিয়োগবিধি সংশোধনের উদ্যোগ নেয়। এ বিষয়ে কমিশনের পক্ষ থেকে জনপ্রশাসন মন্ত্রণালয়ে প্রস্তাব পাঠানো হয়। প্রস্তাবিত শর্ত অনুযায়ী, চূড়ান্ত ফলাফল প্রস্তুত বা সরকারের কাছে সুপারিশ পাঠানোর সময় কমিশনের কাছে যদি তথ্য থাকে যে কোনো প্রার্থী একই ক্যাডার পদ বা সমপদে পুনরায় মনোনীত হচ্ছেন এবং তিনি সেখানে যোগ দিতে অনিচ্ছুক, তাহলে তাঁকে আবার সুপারিশ না করার সুযোগ রাখা হয়েছে। পাশাপাশি ওই পদগুলোতে পরবর্তী মেধাক্রমের প্রার্থীদের নির্বাচন করে সম্পূরক ফলাফল প্রকাশের ব্যবস্থাও প্রস্তাব করা হয়েছে। পিএসসির জনসংযোগ কর্মকর্তা এস এম মতিউর রহমান প্রথম আলোকে জানিয়েছেন, নতুন চেয়ারম্যান দায়িত্ব নেওয়ার পর রিপিট ক্যাডার সমস্যাকে অগ্রাধিকার দেওয়া হয়েছে। ১ নভেম্বর ৪৫তম বিসিএসে যোগদানের সুনির্দিষ্ট তথ্য পর্যালোচনা করে ৫০তম বিসিএসের ফলাফলে তা বিবেচনায় নেওয়ার উদ্যোগ রয়েছে বলে তিনি জানান।

৫০তম বিসিএসের ফলে কী প্রভাব পড়তে পারে
পিএসসির পরিকল্পনা বাস্তবায়িত হলে একই ক্যাডারে পুনরায় সুপারিশ পাওয়া প্রার্থীদের কারণে খালি থাকা পদগুলো শনাক্ত করা সহজ হতে পারে। পাশাপাশি প্রকৃত শূন্য পদের বিপরীতে পরবর্তী মেধাক্রমের প্রার্থীদের সুপারিশ করার সুযোগও তৈরি হতে পারে।

তবে এ উদ্যোগের চূড়ান্ত প্রভাব নির্ভর করবে সংশ্লিষ্ট বিধিমালা, প্রার্থীদের যোগদানের প্রকৃত তথ্য এবং কমিশনের চূড়ান্ত সিদ্ধান্তের ওপর। ৫০তম বিসিএসের ফলাফল ঘোষণার সময় বিষয়টি কীভাবে কার্যকর করা হয়, সেটিই এখন চাকরিপ্রার্থীদের আগ্রহের কেন্দ্রে রয়েছে।

কালের আলো/এসএআর/এসএ

কী হিসেবে যাব, দর্শক সারিতে বসতে? বিরোধীদলীয় নেতার অনুপস্থিতির ব্যাখ্যা জামায়াতের

নিজস্ব প্রতিবেদক, কালের আলো
প্রকাশিত: মঙ্গলবার, ২০ অক্টোবর, ২০২৬, ৮:৪২ অপরাহ্ণ
কী হিসেবে যাব, দর্শক সারিতে বসতে? বিরোধীদলীয় নেতার অনুপস্থিতির ব্যাখ্যা জামায়াতের

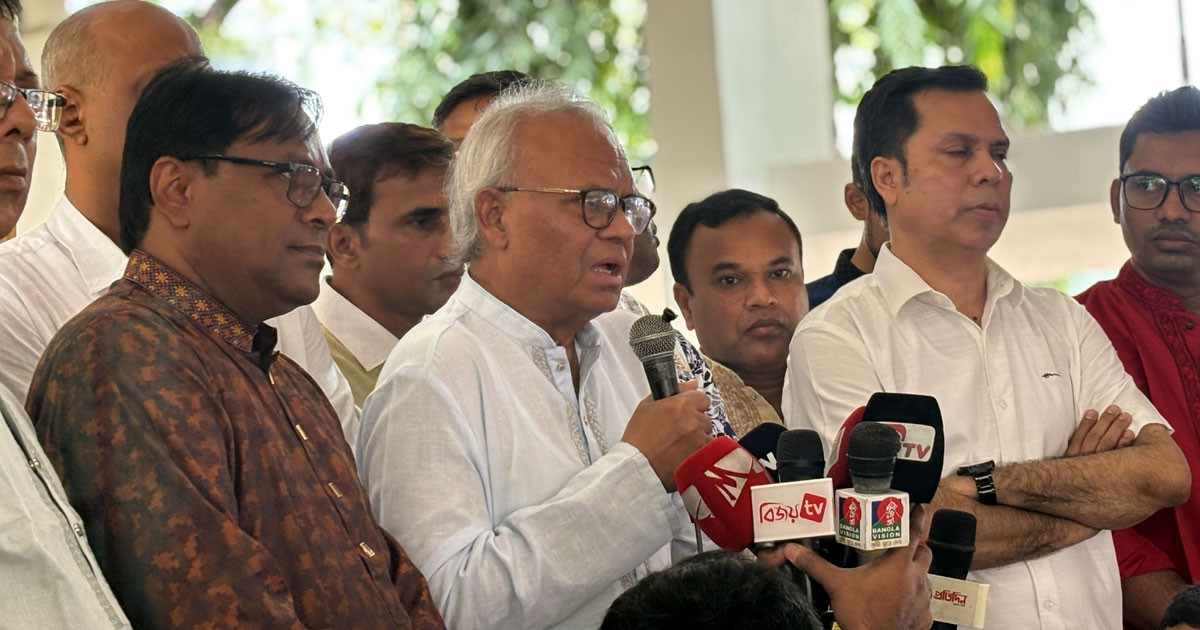
জুলাই শহীদদের স্মরণে রাজধানীর ওসমানী উদ্যানে নির্মিত জুলাই স্মৃতিস্তম্ভের ফলক উন্মোচন ও আধুনিকায়ন করা উদ্যানের উদ্বোধনী অনুষ্ঠানে বিরোধীদলীয় নেতাদের অনুপস্থিতি নিয়ে রাজনৈতিক অঙ্গনে আলোচনা তৈরি হয়েছে। অনুষ্ঠানে বিরোধী দলের নেতারা উপস্থিত না থাকায় ক্ষোভ প্রকাশ করেছিলেন প্রধানমন্ত্রী তারেক রহমান। এবার তাঁদের অনুপস্থিতির কারণ ব্যাখ্যা করেছে জামায়াতে ইসলামী। দলটির দাবি, অনুষ্ঠানের আমন্ত্রণপত্রে বিরোধীদলীয় নেতার নাম উল্লেখ ছিল না।

মঙ্গলবার দলটির কেন্দ্রীয় কার্যালয়ে সমসাময়িক বিভিন্ন ইস্যুতে আয়োজিত এক জরুরি সংবাদ সম্মেলনে এ বিষয়ে কথা বলেন জামায়াতে ইসলামীর সেক্রেটারি জেনারেল গোলাম পরওয়ার।

গোলাম পরওয়ার বলেন, উদ্বোধনী অনুষ্ঠানের আমন্ত্রণপত্রে সরকারের বিভিন্ন অতিথির নাম থাকলেও মন্ত্রীর পদমর্যাদার বিরোধীদলীয় নেতার নাম উল্লেখ করা হয়নি। এমনকি অনুষ্ঠানে তিনি কোন পরিচয়ে উপস্থিত থাকবেন, সেটিও স্পষ্ট করা হয়নি। এ প্রসঙ্গে প্রশ্ন তুলে জামায়াতের সেক্রেটারি জেনারেল বলেন, বিরোধীদলীয় নেতার নাম যদি আমন্ত্রণপত্রে না থাকে, তাহলে তিনি সেখানে কী হিসেবে যাবেন? তাঁকে কি দর্শক সারিতে বসতে হবে? তাঁর বক্তব্য অনুযায়ী, আমন্ত্রণপত্রে যথাযথভাবে নাম ও পরিচয় উল্লেখ না থাকাই অনুষ্ঠানে বিরোধীদলীয় নেতার অনুপস্থিতির কারণ।

এর আগে সোমবার রাজধানীর ওসমানী উদ্যানে জুলাই শহীদ স্মৃতিস্তম্ভের ফলক উন্মোচন এবং আধুনিকায়ন করা ওসমানী উদ্যানের উদ্বোধনী অনুষ্ঠানে বক্তব্য দেন প্রধানমন্ত্রী তারেক রহমান।অনুষ্ঠানে বিরোধী দলের নেতারা উপস্থিত না থাকায় অসন্তোষ প্রকাশ করে প্রধানমন্ত্রী বলেন, যাঁদের আত্মত্যাগের কারণে বিরোধী দলের নেতারা আজ বিরোধীদলীয় নেতা ও সংসদ সদস্য হিসেবে পরিচিতি পেয়েছেন, সেই শহীদ ও আহত ব্যক্তিদের পরিবারের পাশে তাঁদের থাকা উচিত ছিল।

প্রধানমন্ত্রীর বক্তব্যে জুলাই গণ-অভ্যুত্থানে শহীদ ও আহত ব্যক্তিদের প্রতি রাজনৈতিক দলগুলোর দায়িত্বের বিষয়টি গুরুত্ব পায়। তাঁর মতে, যাঁদের আত্মত্যাগের মধ্য দিয়ে দেশের রাজনৈতিক পরিবর্তন এসেছে, তাঁদের স্মরণ এবং তাঁদের পরিবারের পাশে দাঁড়ানো সব রাজনৈতিক পক্ষের দায়িত্ব।

একই অনুষ্ঠানে প্রধানমন্ত্রী তারেক রহমান বলেন, কেবল বিরোধিতা করার জন্য বিরোধিতা করলে দেশকে সামনে এগিয়ে নেওয়া সম্ভব নয়। সংসদে বিরোধী দল সরকারের বিভিন্ন সিদ্ধান্তের বিরোধিতা করবে, তবে তা হতে হবে গঠনমূলক। তিনি আরও বলেন, পুরোনো রাজনৈতিক সংস্কৃতিতে আটকে থাকলে দেশের অগ্রগতি বাধাগ্রস্ত হবে। দেশকে এগিয়ে নিতে রাজনৈতিক দলগুলোর মধ্যে দায়িত্বশীল আচরণ এবং ইতিবাচক রাজনৈতিক সংস্কৃতি গড়ে তোলা প্রয়োজন।

কালের আলো/এসকে/এমএসআইপি

মাস শেষেই মানিব্যাগ ফাঁকা? সঞ্চয় গড়তে বদলান ৯ অভ্যাস

লাইফস্টাইল ডেস্ক, কালের আলো
প্রকাশিত: মঙ্গলবার, ২০ অক্টোবর, ২০২৬, ৮:৪২ অপরাহ্ণ
মাস শেষেই মানিব্যাগ ফাঁকা? সঞ্চয় গড়তে বদলান ৯ অভ্যাস

মাসের শুরুতে বেতন বা আয় হাতে পেয়ে অনেকেই ভাবেন, এবার খরচ সামলে কিছু টাকা সঞ্চয় করবেন। কিন্তু বাড়িভাড়া, বাজারসদাই, যাতায়াত, বিদ্যুৎ বিলসহ নিত্যপ্রয়োজনীয় খরচ মেটাতে মেটাতে মাসের শেষ দিকে দেখা যায়, হাতে আর তেমন কিছুই অবশিষ্ট নেই। পরের মাসে সঞ্চয়ের নতুন পরিকল্পনা করেও শেষ পর্যন্ত একই পরিস্থিতির মুখোমুখি হতে হয়। এমন সমস্যার পেছনে শুধু কম আয় দায়ী নয়; অনেক সময় অপরিকল্পিত ব্যয়, অপ্রয়োজনীয় কেনাকাটা এবং সঞ্চয়ের নির্দিষ্ট লক্ষ্য না থাকাও বড় কারণ হয়ে দাঁড়ায়। তবে আয় অনুযায়ী জীবনযাপন, খরচের হিসাব রাখা এবং নিয়মিত অল্প অল্প করে টাকা জমানোর অভ্যাস গড়ে তুললে আর্থিক পরিস্থিতিতে ইতিবাচক পরিবর্তন আনা সম্ভব।

১. আয় অনুযায়ী জীবনযাপনে অভ্যস্ত হোন
আয় বাড়ার সঙ্গে সঙ্গে জীবনযাত্রার ব্যয়ও বাড়তে থাকলে সঞ্চয় করা কঠিন হয়ে পড়ে। নতুন চাকরি, বেতন বৃদ্ধি কিংবা বাড়তি আয়ের সুযোগ পাওয়ার পর অনেকেই কেনাকাটা ও অন্যান্য খরচ বাড়িয়ে দেন। ফলে আয় বাড়লেও মাস শেষে হাতে টাকা থাকে না। এ পরিস্থিতি এড়াতে নিজের আর্থিক সামর্থ্য অনুযায়ী জীবনযাপন করা জরুরি। অন্যের জীবনযাত্রা অনুকরণ করতে গিয়ে অপ্রয়োজনীয় ব্যয় না বাড়িয়ে প্রথমে প্রয়োজনীয় খরচগুলো নির্ধারণ করুন। এরপর কোন খাতে ব্যয় কমানো সম্ভব, তা খুঁজে বের করুন। ছোট ছোট পরিবর্তনও দীর্ঘ মেয়াদে সঞ্চয়ের সুযোগ তৈরি করতে পারে।

২. কেনাকাটার আগে প্রয়োজন বুঝুন
ছাড় চলছে, পণ্যটি দেখতে ভালো কিংবা নতুন কোনো জিনিস কেনার ইচ্ছা হয়েছে—এমন নানা কারণে অনেকেই প্রয়োজনের অতিরিক্ত অর্থ ব্যয় করেন। কেনার পর দেখা যায়, পণ্যটি না কিনলেও চলত। এ ধরনের খরচ কমাতে বাজারে যাওয়ার আগে প্রয়োজনীয় পণ্যের তালিকা তৈরি করুন। কেনাকাটার জন্য নির্দিষ্ট বাজেট ঠিক করে সেটি মেনে চলার চেষ্টা করুন। কোনো পণ্য কেনার আগে নিজেকে প্রশ্ন করুন, এটি এখনই প্রয়োজন কি না, কিংবা কেনাকাটাটি কিছুদিন পিছিয়ে দেওয়া সম্ভব কি না। তাৎক্ষণিক আনন্দের জন্য অপ্রয়োজনীয় ব্যয় না করে শিক্ষা, দক্ষতা বৃদ্ধি ও ভবিষ্যতের প্রয়োজনীয় কাজে অর্থ ব্যয়কে অগ্রাধিকার দিন।

৩. মাসের শুরুতেই সঞ্চয়ের টাকা আলাদা করুন
মাস শেষে যা টাকা থাকবে, তা সঞ্চয় করবেন—এমন পরিকল্পনা অনেক সময় বাস্তবায়িত হয় না। কারণ, পুরো মাসে ছোট-বড় নানা খরচের কারণে অর্থ শেষ হয়ে যায়। এ সমস্যা এড়াতে আয় হাতে পাওয়ার পরই সঞ্চয়ের জন্য নির্দিষ্ট একটি অঙ্ক আলাদা করে রাখুন। এরপর অবশিষ্ট অর্থ দিয়ে মাসের অন্যান্য খরচ পরিচালনা করুন। কত টাকা সঞ্চয় করবেন, তা নির্ধারণের সময় নিজের আয়, পারিবারিক দায়িত্ব ও প্রয়োজনীয় ব্যয়ের বিষয়টি বিবেচনায় রাখুন। নির্দিষ্ট অঙ্ক দিয়ে শুরু করতে অসুবিধা হলে সামর্থ্য অনুযায়ী অল্প টাকা জমাতে পারেন। মূল বিষয় হলো, সঞ্চয়কে মাসের শেষের কাজ না বানিয়ে শুরু থেকেই বাজেটের অংশ করা।

৪. সঞ্চয়ের জন্য উপযুক্ত মাধ্যম বেছে নিন
শুধু টাকা জমালেই হবে না, কোথায় এবং কীভাবে জমাবেন, সেটিও গুরুত্বপূর্ণ। ব্যাংক বা আর্থিক প্রতিষ্ঠানে সঞ্চয় করার আগে প্রতিষ্ঠানের নির্ভরযোগ্যতা, হিসাব পরিচালনার খরচ, মুনাফার হার, টাকা তোলার নিয়ম এবং অন্যান্য শর্ত সম্পর্কে জেনে নিন। কত দিন টাকা জমিয়ে রাখতে চান এবং জরুরি প্রয়োজনে কত দ্রুত অর্থের প্রয়োজন হতে পারে, সেটিও বিবেচনা করুন। দীর্ঘমেয়াদি সঞ্চয়ের অর্থ এমন কোনো ব্যবস্থায় রাখবেন না, যেখান থেকে প্রয়োজনের সময় সহজে টাকা তোলা সম্ভব নয়—যদি না সেই সীমাবদ্ধতা সম্পর্কে আপনি আগে থেকেই সচেতন থাকেন।শুধু বেশি মুনাফার বিজ্ঞাপন দেখে সিদ্ধান্ত না নিয়ে অর্থের নিরাপত্তা, ঝুঁকি ও ব্যবহারিক সুবিধাকে গুরুত্ব দিন।

৫. জরুরি পরিস্থিতির জন্য আলাদা তহবিল গড়ুন
হঠাৎ অসুস্থতা, চাকরি হারানো কিংবা পরিবারের কোনো অনিবার্য প্রয়োজনে অতিরিক্ত অর্থের দরকার হতে পারে। এমন পরিস্থিতিতে জরুরি সঞ্চয় না থাকলে ঋণ নিতে হতে পারে অথবা দীর্ঘদিনের জমানো অর্থ ভাঙতে হতে পারে। তাই নিয়মিত সঞ্চয়ের পাশাপাশি জরুরি তহবিল গড়ে তোলার চেষ্টা করুন। শুরুতে অল্প টাকা জমালেও সমস্যা নেই। সামর্থ্য অনুযায়ী প্রতি মাসে নির্দিষ্ট পরিমাণ অর্থ আলাদা করে রাখুন এবং অপ্রত্যাশিত প্রয়োজন ছাড়া সেই অর্থ ব্যবহার করা থেকে বিরত থাকুন। জরুরি তহবিল এমন জায়গায় রাখা ভালো, যেখান থেকে প্রয়োজনের সময় দ্রুত অর্থ পাওয়া যায়। আয় ও পারিবারিক ব্যয়ের ওপর ভিত্তি করে ধীরে ধীরে এই তহবিলের পরিমাণ বাড়ানো যেতে পারে।

৬. আয়-ব্যয়ের হিসাব নিয়মিত রাখুন
কোন খাতে কত টাকা ব্যয় হচ্ছে, তা জানা না থাকলে অপ্রয়োজনীয় খরচ শনাক্ত করা কঠিন। অনেক সময় প্রতিদিনের ছোট ছোট ব্যয় মাস শেষে বড় অঙ্কে দাঁড়ায়। চা-কফি, বাইরে খাবার, অনলাইন কেনাকাটা কিংবা বিভিন্ন সাবস্ক্রিপশনের খরচ এর উদাহরণ হতে পারে। এ জন্য প্রতিদিনের আয় ও ব্যয়ের হিসাব লিখে রাখুন। চাইলে খাতায়, মোবাইলের নোটে কিংবা কোনো বাজেট ব্যবস্থাপনার অ্যাপে হিসাব রাখতে পারেন। মাস শেষে হিসাব পর্যালোচনা করে দেখুন, কোন খাতে বেশি ব্যয় হয়েছে এবং কোথায় খরচ কমানোর সুযোগ রয়েছে। নিয়মিত হিসাব রাখলে শুধু টাকা কোথায় যাচ্ছে, তা-ই বোঝা যায় না; বরং পরবর্তী মাসের বাজেটও আরও বাস্তবসম্মতভাবে তৈরি করা সম্ভব হয়।

৭. ছোট ও বাস্তবসম্মত লক্ষ্য নির্ধারণ করুন
সঞ্চয় শুরু করেই অনেক টাকা জমাতে হবে—এমন প্রত্যাশা হতাশার কারণ হতে পারে। এর পরিবর্তে ছোট ও অর্জনযোগ্য লক্ষ্য নির্ধারণ করুন। যেমন, আগামী ছয় মাসে একটি নির্দিষ্ট অঙ্কের টাকা জমাবেন কিংবা এক বছরের মধ্যে কোনো প্রয়োজনীয় জিনিস কেনার অর্থ প্রস্তুত করবেন। লক্ষ্য অনুযায়ী প্রতি মাসে কত টাকা জমাতে হবে, তা হিসাব করে নিন। কোনো মাসে পুরো লক্ষ্য পূরণ করা সম্ভব না হলে হতাশ না হয়ে পরবর্তী মাসে আবার পরিকল্পনা অনুযায়ী এগিয়ে যান। একটি লক্ষ্য পূরণ হলে নতুন লক্ষ্য নির্ধারণ করতে পারেন। এভাবে ধাপে ধাপে সঞ্চয়ের পরিমাণ বাড়ালে নিজের অগ্রগতি বোঝা সহজ হবে এবং অভ্যাসটিও দীর্ঘস্থায়ী হতে পারে।

৮. অভিজ্ঞদের পরামর্শ নিন, তবে সিদ্ধান্ত নিন নিজের পরিস্থিতি বুঝে
সঞ্চয়ের উপযুক্ত পদ্ধতি সম্পর্কে ধারণা পেতে আর্থিক বিষয়ে অভিজ্ঞ ব্যক্তি, সহকর্মী কিংবা বিশ্বস্ত কারও সঙ্গে আলোচনা করতে পারেন। তাঁদের অভিজ্ঞতা থেকে বিভিন্ন সঞ্চয়পদ্ধতির সুবিধা ও সীমাবদ্ধতা সম্পর্কে জানা সম্ভব। তবে অন্যের পরামর্শ নিজের পরিস্থিতির সঙ্গে মিলিয়ে নেওয়া জরুরি। কারও আয়, পারিবারিক দায়িত্ব, ঋণের পরিমাণ ও ভবিষ্যৎ পরিকল্পনা আপনার মতো নাও হতে পারে। তাই অন্যের সঞ্চয়পদ্ধতি হুবহু অনুসরণ না করে নিজের সামর্থ্য ও লক্ষ্য অনুযায়ী সিদ্ধান্ত নিন।

৯. সঞ্চয়ের অভ্যাস ধরে রাখতে নিয়মিত পর্যালোচনা করুন
সঞ্চয় শুরু করা যতটা গুরুত্বপূর্ণ, সেটি নিয়মিত চালিয়ে যাওয়াও ততটাই জরুরি। এজন্য প্রতি মাসে নিজের অগ্রগতি পর্যালোচনা করুন। কত টাকা জমেছে, কোন খাতে বেশি ব্যয় হয়েছে এবং পরবর্তী মাসে কী পরিবর্তন আনা প্রয়োজন—এসব বিষয় হিসাব করে দেখুন। বন্ধু বা সহকর্মীদের সঙ্গে আর্থিক লক্ষ্য নিয়ে আলোচনা করলে পারস্পরিক উৎসাহ পাওয়া যেতে পারে। তবে যৌথভাবে অর্থ জমা রাখার ক্ষেত্রে মালিকানা, হিসাব পরিচালনা ও টাকা তোলার নিয়ম সম্পর্কে আগে থেকেই স্পষ্ট সমঝোতা থাকা প্রয়োজন। ব্যক্তিগত সঞ্চয়ের নিয়ন্ত্রণ নিজের হাতে রাখাও গুরুত্বপূর্ণ।

আর্থিক স্বস্তির শুরু ছোট অভ্যাস থেকেই
সঞ্চয় গড়ে তোলার জন্য সব সময় বেশি আয় প্রয়োজন হয় না; প্রয়োজন আয় ও ব্যয়ের মধ্যে ভারসাম্য রাখা, পরিকল্পনা অনুযায়ী চলা এবং নিয়মিত অর্থ জমা করার অভ্যাস। আয় বেশি হলেও ব্যয়ের ওপর নিয়ন্ত্রণ না থাকলে সঞ্চয় করা কঠিন। আবার অল্প আয় থেকেও পরিকল্পিতভাবে কিছু অর্থ আলাদা রাখা সম্ভব। তাই মাসের শেষে কত টাকা অবশিষ্ট থাকল, শুধু সেই হিসাব না করে মাসের শুরু থেকেই সঞ্চয়ের পরিকল্পনা করুন। অপ্রয়োজনীয় ব্যয় কমান, জরুরি তহবিল গড়ে তুলুন এবং নিজের আর্থিক লক্ষ্য অনুযায়ী এগিয়ে যান। ধারাবাহিকভাবে এই অভ্যাসগুলো অনুসরণ করতে পারলে সময়ের সঙ্গে সঞ্চয় বাড়বে এবং ভবিষ্যতের অনিশ্চিত পরিস্থিতি মোকাবিলায় আর্থিক প্রস্তুতিও শক্তিশালী হবে।

কালের আলো/জেএন/এসএ