খুঁজুন
                               
, ,
           

শিক্ষার সিঁড়িতে মাধ্যমিকই শেষ ধাপ
কালের আলো রিপোর্ট:
প্রকাশিত: বৃহস্পতিবার, ৮ অক্টোবর, ২০২৬, ১:০৭ অপরাহ্ণ
শিক্ষার সিঁড়িতে মাধ্যমিকই শেষ ধাপ

এসএসসি পাস করলেই শিক্ষার পথ খুলে যাওয়ার কথা। বাস্তবতা বলছে উল্টো কথা। চলতি বছর এসএসসি ও সমমান পরীক্ষায় ১১ লাখ ৪৪ হাজার ৭৮০ জন পাস করলেও একাদশ শ্রেণিতে ভর্তির জন্য আবেদন করেছে ৯ লাখ ৫৭ হাজার ১১১ জন। অর্থাৎ পাস করেও ১ লাখ ৮৭ হাজার ৬৬৯ জন শিক্ষার্থী উচ্চমাধ্যমিকের পথে পা বাড়ায়নি। এর সঙ্গে এসএসসির আগেই ঝরে পড়াদের হিসাব যোগ করলে চিত্রটি আরও উদ্বেগজনক।

দুই বছর আগে নবম শ্রেণিতে নিয়মিত শিক্ষার্থী হিসেবে নিবন্ধিত হয়েছিল ১৮ লাখ ৯৫ হাজার ৩৯৯ জন। অথচ এসএসসি পরীক্ষায় অংশ নিয়েছে ১৪ লাখ ৪৮ হাজার ৫১১ জন। অর্থাৎ নবম শ্রেণির নিবন্ধন থেকে এসএসসি পরীক্ষা পর্যন্ত আসতেই ঝরে গেছে প্রায় সাড়ে চার লাখ শিক্ষার্থী। পরীক্ষা না দেওয়া, ফেল করা এবং পাস করেও একাদশে না যাওয়াদের হিসাব একসঙ্গে ধরলে মাধ্যমিকের গণ্ডিতেই হারিয়ে যাচ্ছে বিপুলসংখ্যক শিক্ষার্থী।

  • নবম শ্রেণি থেকে এসএসসি পর্যন্ত ঝরে প্রায় সাড়ে ৪ লাখ
  • উচ্চমাধ্যমিকে উঠছে না আরও ১ লাখ ৮৭ হাজার
  • খালি পড়ে আছে ২৬ লাখ আসন

টাকার অভাবে থেমে যাচ্ছে পড়াশোনা
এই ঝরে পড়ার পেছনে সবচেয়ে বড় আঘাত অর্থনৈতিক। এডুকেশন ওয়াচের গবেষণায় দেখা গেছে, অর্থনৈতিক অসচ্ছলতায় থাকা শিক্ষার্থীদের ৫৯ দশমিক ৮ শতাংশ মাধ্যমিক পর্যায়েই ঝরে পড়ছে। পরিবারের আয় কম, অথচ শিক্ষার খরচ বাড়ছে—এই দুইয়ের চাপে দরিদ্র ও নিম্নমধ্যবিত্ত পরিবারের সন্তানদের বড় একটি অংশ পড়াশোনা চালিয়ে যেতে পারছে না।

শুধু বিদ্যালয়ের ভর্তি ফি বা বেতন নয়; বই-খাতা, পোশাক, যাতায়াত, পরীক্ষা ও আনুষঙ্গিক খরচের সঙ্গে যুক্ত হয়েছে কোচিং ও গাইডের ব্যয়। ফলে শিক্ষার আনুষ্ঠানিক খরচের বাইরে একটি বড় ব্যয় পরিবারকে বহন করতে হচ্ছে। গবেষণার তথ্য অনুযায়ী, ২০২৩ সালের প্রথম ছয় মাসে একজন প্রাথমিক শিক্ষার্থীর পড়াশোনায় পরিবারের ব্যয় বেড়েছিল ২৫ শতাংশ। মাধ্যমিকের ক্ষেত্রে এই বৃদ্ধি ছিল ৫১ শতাংশ। একাধিক সন্তান থাকা পরিবারে চাপটি আরও তীব্র।

বাল্যবিয়ে, শিশুশ্রমেও হারাচ্ছে শিক্ষার্থী
অর্থনৈতিক সংকটের সঙ্গে যুক্ত হচ্ছে বাল্যবিয়ে ও শিশুশ্রম। পড়াশোনায় অনীহা, পারিবারিক কাজে যুক্ত হওয়া, ভাষাগত সমস্যা এবং বিদ্যালয়ে যাতায়াতের নিরাপত্তাহীনতাও শিক্ষার্থীদের স্কুল ছাড়ার কারণ। অঞ্চলভেদে এসব কারণের গুরুত্বও ভিন্ন। বিশেষ করে মেয়েদের ক্ষেত্রে বাল্যবিয়ে এখনও শিক্ষার ধারাবাহিকতার বড় বাধা। গত বছর ফরম পূরণ করেও এসএসসি পরীক্ষায় অংশ না নেওয়া শিক্ষার্থীদের তথ্য যাচাইয়ে বাল্যবিয়ের বিষয়টি সামনে এসেছিল। অর্থাৎ অনেক শিক্ষার্থী স্কুল ছাড়ছে নিজের সিদ্ধান্তে নয়; পরিবারের আর্থিক বাস্তবতা, সামাজিক চাপ কিংবা নিরাপত্তাহীনতা তাকে সেই পথে ঠেলে দিচ্ছে।

আসন আছে ২৬ লাখ, শিক্ষার্থী কোথায়?
সবচেয়ে বড় বৈপরীত্য দেখা যাচ্ছে একাদশ শ্রেণির ভর্তি প্রক্রিয়ায়। আন্তঃশিক্ষা বোর্ডের তথ্য অনুযায়ী, ২০২৬ সালে বিভিন্ন শিক্ষাপ্রতিষ্ঠানে একাদশ শ্রেণিতে আসন রয়েছে ২৬ লাখের বেশি। বিপরীতে আবেদন করেছে প্রায় ১০ লাখ শিক্ষার্থী।

দ্বিতীয় ধাপের ফলাফলে ৫ হাজার ১২৯ জন আবেদনকারী কোনো কলেজে বরাদ্দ পায়নি। তাদের মধ্যে জিপিএ-৫ পাওয়া শিক্ষার্থী ৩২১ জন। অথচ বিপুলসংখ্যক আসন এখনও খালি। ১২টি কলেজে কোনো আবেদনই পড়েনি। আবার ৪১৬টি কলেজে আবেদন পড়লেও কোনো শিক্ষার্থী ভর্তি হয়নি। একদিকে আসন খালি, অন্যদিকে কলেজহীন শিক্ষার্থী—এই বৈপরীত্য শুধু ভর্তি ব্যবস্থার সমস্যা নয়; এটি শিক্ষার্থীদের পছন্দ, প্রতিষ্ঠানের মান এবং সুযোগের অসম বণ্টনেরও প্রতিচ্ছবি।

ভালো কলেজে ভিড়, অন্যগুলোতে শূন্যতা
বোর্ডভিত্তিক পরিসংখ্যানেও চিত্রটি স্পষ্ট। ঢাকা বোর্ডে ৩ লাখ ৫ হাজার ৫৮৭ জন আবেদনকারীর মধ্যে নির্বাচিত হয়েছে ২ লাখ ৭১ হাজার ৭৪৩ জন। রাজশাহী বোর্ডে ১ লাখ ২৯ হাজার ৩৪১ জন আবেদনকারীর মধ্যে নির্বাচিত হয়েছে ১ লাখ ১৬ হাজার ৪৮৬ জন। কুমিল্লা, দিনাজপুর ও যশোর বোর্ডেও আবেদনকারী ও নির্বাচিতের সংখ্যায় পার্থক্য রয়েছে।

বিভাগভিত্তিক হিসাব আরও তাৎপর্যপূর্ণ। মানবিক বিভাগে ৯ লাখ ৯৭ হাজার ৪২৪টি আসনের বিপরীতে আবেদন করেছে ৫ লাখ ৯২ হাজার ১০৫ জন। বিজ্ঞানে ৬ লাখ ২৭ হাজার ১০২টি আসনের বিপরীতে আবেদন করেছে ২ লাখ ৩৮ হাজার ৪৪২ জন। ব্যবসায় শিক্ষায় ৬ লাখ ৪৮ হাজার ৯১৮টি আসনের বিপরীতে আবেদন করেছে ১ লাখ ৮৩ হাজার ৭৬৭ জন।

অর্থাৎ দেশে শিক্ষার্থীর তুলনায় আসনের ঘাটতি নেই। সংকট হচ্ছে শিক্ষার্থীকে শিক্ষায় ধরে রাখা এবং বিদ্যমান আসনের সঙ্গে তার চাহিদার কার্যকর সমন্বয় করা। নির্দিষ্ট কিছু কলেজে শিক্ষার্থীর চাপ বাড়ছে, অন্যদিকে বহু প্রতিষ্ঠান শিক্ষার্থীশূন্য হয়ে পড়ছে।

অগ্রগতি আছে, কিন্তু ঝুঁকিও বাড়ছে
গত দেড় দশকে মাধ্যমিকে ঝরে পড়ার হার কমেছে। বিনামূল্যের পাঠ্যবই, উপবৃত্তি, এমপিওভুক্ত শিক্ষাপ্রতিষ্ঠান বৃদ্ধি, শিক্ষক নিয়োগ এবং নতুন অবকাঠামো নির্মাণে বিদ্যালয়ে উপস্থিতি বেড়েছে। এই অগ্রগতি নিঃসন্দেহে গুরুত্বপূর্ণ। কিন্তু সাম্প্রতিক পরিসংখ্যান দেখাচ্ছে, শিক্ষার্থীকে বিদ্যালয়ে আনা গেলেও শেষ পর্যন্ত ধরে রাখা যাচ্ছে না সবার ক্ষেত্রে।

শিক্ষাবিদদের মতে, উপবৃত্তির অর্থ বাড়ানোর পাশাপাশি নিয়মিত করতে হবে স্কুল ফিডিং কর্মসূচি। দরিদ্র পরিবারের শিক্ষার্থীদের জন্য প্রয়োজন লক্ষ্যভিত্তিক সহায়তা। বাল্যবিয়ে ও শিশুশ্রম প্রতিরোধেও শিক্ষা বিভাগের পাশাপাশি স্থানীয় প্রশাসন, পরিবার ও সামাজিক প্রতিষ্ঠানকে একসঙ্গে কাজ করতে হবে। একই সঙ্গে কলেজগুলোর মানোন্নয়ন এবং ভর্তি ব্যবস্থায় শিক্ষার্থীদের পছন্দের কেন্দ্রীভবন কমানোর উদ্যোগ প্রয়োজন।

কারণ শিক্ষার্থী স্কুলে ঢুকছে, কিন্তু শেষ পর্যন্ত থাকছে না; পাস করছে, কিন্তু পরের ধাপে যাচ্ছে না। আবার উচ্চমাধ্যমিকে যাওয়ার সুযোগ থাকা সত্ত্বেও কেউ কেউ পছন্দের কলেজও পাচ্ছে না। তাই প্রশ্নটা এখন শুধু কতজন পাস করল, তা নয়। কতজনকে শিক্ষার ধারায় ধরে রাখা গেল—সেই হিসাবও কি এখন থেকে শিক্ষাব্যবস্থার সাফল্যের মাপকাঠি হবে?

কালের আলো/টিইকে/এমকে
৬০ হাজার কোটির প্রণোদনা তবু ঋণে ভাটা

কালের আলো রিপোর্ট:
প্রকাশিত: শুক্রবার, ৯ অক্টোবর, ২০২৬, ৩:৪৭ অপরাহ্ণ
৬০ হাজার কোটির প্রণোদনা তবু ঋণে ভাটা

৬০ হাজার কোটি টাকার প্রণোদনা। বিতরণ হয়েছে মাত্র ৬ হাজার ৬৮১ কোটি। অর্থাৎ বিনিয়োগ ও কর্মসংস্থান বাড়ানোর জন্য যে বিপুল অর্থের ঘোষণা, তার সিংহভাগই এখনো উদ্যোক্তার হাতে পৌঁছেনি। ১৫টি স্কিমে মোট বরাদ্দের মাত্র ১১ শতাংশের কিছু বেশি বিতরণ হয়েছে। আরও ৪ হাজার ৫৯১ কোটি টাকার আবেদন প্রক্রিয়াধীন। ফলে অর্থ আছে, চাহিদাও আছে—কিন্তু ঋণ ছাড়ের গতি নেই।

সবচেয়ে হতাশাজনক চিত্র বন্ধ শিল্প পুনরায় চালুর ২০ হাজার কোটি টাকার স্কিমে। বিতরণ হয়েছে মাত্র ৫০ কোটি টাকা। বরাদ্দের শূন্য দশমিক ২৫ শতাংশ। যে অর্থে বন্ধ কারখানার চাকা ঘোরার কথা, সেই অর্থের প্রায় পুরোটা এখনো ব্যাংকেই আটকে আছে।

  • ১৫ স্কিমে বিতরণ ৬ হাজার ৬৮১ কোটি
  • বন্ধ শিল্প চালুর ২০ হাজার কোটিতে ছাড় মাত্র ৫০ কোটি
  • খেলাপির ভয়ে ব্যাংকের সতর্কতা

টাকা আছে, ঝুঁকি নেওয়ার সাহস নেই
ব্যাংকারদের বক্তব্য, প্রণোদনার অর্থের অভাব নেই; সংকট ঝুঁকি নেওয়ার। ব্যাংক খাতে খেলাপি ঋণের চাপ যখন তীব্র, তখন পুরনো ঋণে জর্জরিত কিংবা দীর্ঘদিন বন্ধ থাকা প্রতিষ্ঠানে নতুন অর্থ ঢালতে ব্যাংকগুলো স্বাভাবিকভাবেই পিছিয়ে যাচ্ছে।

কারখানা চালু করলেই উৎপাদন শুরু হবে—এমন নিশ্চয়তা নেই। নতুন অর্থায়নের পর বাজারে প্রতিষ্ঠানটি টিকবে কি না, পুরনো ঋণ কীভাবে সামলাবে, ভবিষ্যতে নগদ প্রবাহ তৈরি হবে কি না—সবই খতিয়ে দেখছে ব্যাংক। জনতা ব্যাংকের ব্যবস্থাপনা পরিচালক মজিবর রহমান বলেন, বন্ধ শিল্পে ঋণ দেওয়ার ঝুঁকি বেশি। পুরনো ঋণ ও খেলাপি ঋণ থাকা প্রতিষ্ঠানকে নতুন অর্থায়নের আগে তার ভবিষ্যৎ সক্ষমতা যাচাই জরুরি।

যে স্কিমে টাকা, সেখানেই পার্থক্য
প্রণোদনার সব খাত অবশ্য সমানভাবে স্থবির নয়। ৫ হাজার কোটি টাকার প্রি-শিপমেন্ট ক্রেডিট পুনঃঅর্থায়ন স্কিমে গেছে প্রায় ৪ হাজার ৬৪৯ কোটি টাকা। কুটির ও ক্ষুদ্র উদ্যোক্তা সৃষ্টির স্কিমে বিতরণ হয়েছে ১ হাজার ২৫০ কোটি।

অন্যদিকে, ৩ হাজার কোটি টাকার কৃষিভিত্তিক বিশেষ অর্থনৈতিক অঞ্চল, ৩ হাজার কোটি টাকার রপ্তানি বহুমুখীকরণ, ১ হাজার কোটি টাকার গ্রামীণ অর্থনৈতিক কর্মকাণ্ড এবং ২ হাজার কোটি টাকার হিমায়িত চিংড়ি ও অন্যান্য মাছ রপ্তানি স্কিমে এখনো এক টাকাও বিতরণ হয়নি। অর্থাৎ যে খাতে ঋণ ফেরতের সক্ষমতা তুলনামূলকভাবে স্পষ্ট, সেখানে ব্যাংকের গতি আছে। আর যেসব খাতে নতুন করে ব্যবসা দাঁড় করানোর ঝুঁকি বেশি, সেখানেই আটকে আছে অর্থ।

উদ্যোক্তাও আটকে শর্তের জালে
ব্যাংকের ঝুঁকি-ভীতির সঙ্গে যোগ হয়েছে উদ্যোক্তাদের কাগজপত্র ও জামানতসংক্রান্ত জটিলতা। অনেক প্রতিষ্ঠানের আর্থিক হিসাব দুর্বল, ব্যাংকিং রেকর্ড অসম্পূর্ণ কিংবা পর্যাপ্ত জামানত নেই। ফলে আবেদন করেও অনুমোদনের শেষ ধাপে গিয়ে অনেকে আটকে যাচ্ছেন।

প্রণোদনা পেতে সরকার, বাংলাদেশ ব্যাংক বা সংশ্লিষ্ট ব্যাংকের বিরুদ্ধে কোনো মামলা অনিষ্পন্ন আছে কি না, সেটিও যাচাইয়ের শর্ত। ফলে ব্যবসা রক্ষায় আইনি লড়াইয়ে থাকা উদ্যোক্তাদের জন্য ঋণ পাওয়ার পথ আরও কঠিন হচ্ছে। ঢাকা চেম্বার অব কমার্সের প্রেসিডেন্ট তাসকিন আহমেদের মতে, উদ্যোক্তাদের অনীহার চেয়ে ব্যাংকের অতিরিক্ত কড়াকড়ি ও নীতিগত জটিলতাই বড় বাধা।

দ্রুত দিলে খেলাপি, দেরি হলে লক্ষ্যভ্রষ্ট
বাংলাদেশ ব্যাংকের সামনে এখন দ্বিমুখী চাপ। সরকার চায় দ্রুত ঋণ বিতরণ; কেন্দ্রীয় ব্যাংক চায় অর্থের অপব্যবহার ঠেকাতে। অর্থনীতিবিদ ড. জাহিদ হোসেনের সতর্কতা—শুধু বন্ধ প্রতিষ্ঠানকে চালু করার প্রয়োজন আছে বলেই ঋণ দেওয়া যাবে না। নতুন অর্থায়নে প্রতিষ্ঠানটি টেকসই হবে কি না, সেটিই আগে দেখতে হবে। নইলে প্রণোদনা প্যাকেজের ঋণই পরে খেলাপি ঋণের নতুন উৎস হয়ে উঠতে পারে।

কালের আলো/টিইকে/এমকে

আবাসন খাতের মন্দায় ঝুঁকিতে কর্মসংস্থান ও বিনিয়োগ

নিজস্ব প্রতিবেদক
প্রকাশিত: শুক্রবার, ৯ অক্টোবর, ২০২৬, ৩:২৫ অপরাহ্ণ
আবাসন খাতের মন্দায় ঝুঁকিতে কর্মসংস্থান ও বিনিয়োগ

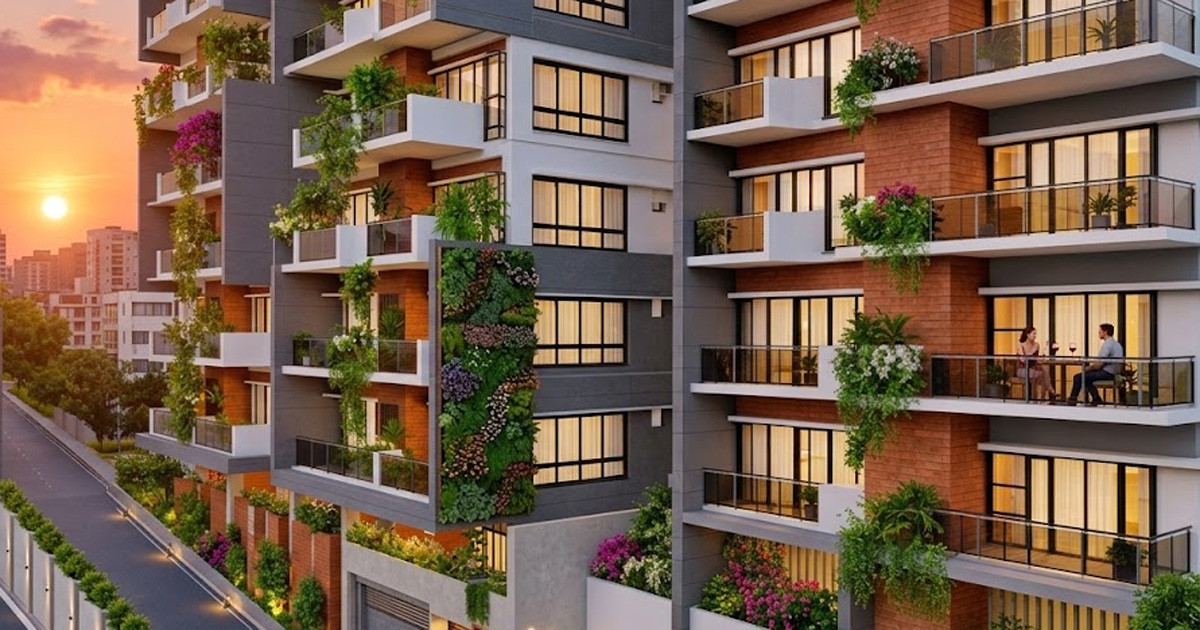
দেশের আবাসন খাতে স্থবিরতার প্রভাব শুধু ফ্ল্যাট কেনাবেচার মধ্যে সীমাবদ্ধ নয়। এ খাতের গতি কমে গেলে রড, সিমেন্ট, সিরামিক, কাচ, আসবাবপত্র ও পরিবহনশিল্পসহ অর্থনীতির বিভিন্ন খাতে চাপ তৈরি হতে পারে। একই সঙ্গে প্রভাব পড়তে পারে নির্মাণশ্রমিকদের কর্মসংস্থান, ব্যাংকের ঋণ কার্যক্রম এবং সামগ্রিক বিনিয়োগে।

বর্তমানে বাংলাদেশের আবাসন বাজারে চাহিদা থাকলেও ক্রেতাদের ক্রয়ক্ষমতার সীমাবদ্ধতা বড় চ্যালেঞ্জ হয়ে দাঁড়িয়েছে। উচ্চ সুদের হার, নির্মাণসামগ্রীর মূল্যবৃদ্ধি, মূল্যস্ফীতি, কর ও নিবন্ধন ব্যয় এবং অর্থনৈতিক অনিশ্চয়তার কারণে ফ্ল্যাট কেনার সিদ্ধান্ত নিতে অনেকেই অপেক্ষা করছেন। অন্যদিকে, নতুন প্রকল্পে বিনিয়োগের ক্ষেত্রেও সতর্কতা বাড়ছে।

একটি আবাসন প্রকল্পের সঙ্গে প্রত্যক্ষ ও পরোক্ষভাবে জড়িয়ে থাকে বহু শিল্প ও ব্যবসাপ্রতিষ্ঠান। রড আসে ইস্পাত কারখানা থেকে, সিমেন্ট আসে উৎপাদনকারী প্রতিষ্ঠান থেকে। এর সঙ্গে যুক্ত হয় ইট, বালু, পাথর, টাইলস, স্যানিটারি পণ্য, কাচ, অ্যালুমিনিয়াম, রং, বৈদ্যুতিক সরঞ্জাম ও লিফটের মতো পণ্য।

এসব উপকরণ পরিবহনে যুক্ত থাকে ট্রাকমালিক, চালক ও বিভিন্ন পরিবহন প্রতিষ্ঠান। ফলে নতুন ভবন নির্মাণ কমে গেলে নির্মাণসামগ্রীর চাহিদা কমার পাশাপাশি সরবরাহব্যবস্থার সঙ্গে যুক্ত ব্যবসাগুলোও ক্ষতিগ্রস্ত হতে পারে।

চাহিদা কমে গেলে উৎপাদন সক্ষমতা থাকা সত্ত্বেও কোনো কোনো কারখানার পক্ষে পূর্ণ সক্ষমতায় উৎপাদন চালানো কঠিন হয়ে পড়তে পারে। এর প্রভাব বড় শিল্পপ্রতিষ্ঠানের পাশাপাশি ছোট সরবরাহকারী ও পাইকারি ব্যবসায়ীদের ওপরও পড়তে পারে।

আবাসন খাতে প্রকৌশলী, স্থপতি, রাজমিস্ত্রি, রডমিস্ত্রি, কাঠমিস্ত্রি, ইলেকট্রিশিয়ান, প্লাম্বার, টাইলস মিস্ত্রি, রংমিস্ত্রি ও নির্মাণশ্রমিকসহ বিভিন্ন পেশার মানুষ কাজ করেন।

নির্মাণকাজ কমে গেলে এসব মানুষের কাজ ও আয় কমার আশঙ্কা থাকে। আয় কমলে তাঁদের দৈনন্দিন ব্যয়ও সংকুচিত হতে পারে। এতে স্থানীয় দোকানপাট, বাজার, পরিবহন ও সেবামূলক ব্যবসায়ও প্রভাব পড়তে পারে।

অর্থাৎ, একটি আবাসন প্রকল্পের কাজ কমে যাওয়ার প্রভাব সংশ্লিষ্ট শ্রমিকদের পরিবার ছাড়িয়ে তাঁদের ব্যয়ের ওপর নির্ভরশীল অন্যান্য ব্যবসাতেও ছড়িয়ে পড়তে পারে।

আবাসন খাতের সঙ্গে ব্যাংকিং খাতের ঘনিষ্ঠ সম্পর্ক রয়েছে। মধ্যবিত্ত পরিবারের অনেকেই গৃহঋণের সহায়তায় ফ্ল্যাট কেনার পরিকল্পনা করেন। কিন্তু ঋণের সুদের হার বাড়লে মাসিক কিস্তির পরিমাণও বেড়ে যায়। এতে সম্ভাব্য ক্রেতাদের অনেকে ফ্ল্যাট কেনার সিদ্ধান্ত পিছিয়ে দিতে পারেন।

একজন ক্রেতা গৃহঋণ নিয়ে ফ্ল্যাট কিনলে সেই অর্থ ডেভেলপারের কাছে যায়। ডেভেলপার নির্মাণকাজে অর্থ ব্যয় করেন, যা শ্রমিক, ঠিকাদার ও নির্মাণসামগ্রী সরবরাহকারীদের কাছে পৌঁছায়। এভাবে আবাসন বিনিয়োগ অর্থনীতির বিভিন্ন স্তরে অর্থের প্রবাহ তৈরি করে।

ফ্ল্যাট বিক্রি কমে গেলে এ প্রবাহও দুর্বল হতে পারে। ফলে আবাসন ব্যবসার পাশাপাশি সংশ্লিষ্ট খাতগুলোও চাপে পড়ার আশঙ্কা থাকে।

নতুন ফ্ল্যাটে ওঠার পর একটি পরিবারের আসবাবপত্র, ইলেকট্রনিকস, গৃহসজ্জার সামগ্রী, শীতাতপনিয়ন্ত্রণ যন্ত্র, বৈদ্যুতিক সরঞ্জাম ও ইন্টারনেট সংযোগের প্রয়োজন হয়। এতে আসবাবপত্র, ইলেকট্রনিকস, প্রযুক্তিসেবা ও গৃহসজ্জাসামগ্রীর বাজারে চাহিদা তৈরি হয়।

তাই আবাসন খাতের প্রভাব শুধু ভবন নির্মাণ বা ফ্ল্যাট বিক্রিতে সীমাবদ্ধ নয়। এর সঙ্গে ভোক্তাপণ্য ও বিভিন্ন সেবামূলক ব্যবসারও সম্পর্ক রয়েছে।

আবাসন খাতের বর্তমান চ্যালেঞ্জ মোকাবিলায় ক্রেতার সক্ষমতা, নির্মাণ ব্যয়, অর্থায়ন ও বিনিয়োগ পরিবেশকে গুরুত্ব দেওয়া প্রয়োজন।

মধ্যবিত্ত ও নির্দিষ্ট আয়ের মানুষের জন্য সাশ্রয়ী গৃহঋণের সুযোগ বাড়ানো, দীর্ঘমেয়াদি আবাসন অর্থায়নব্যবস্থা শক্তিশালী করা এবং কর ও নিবন্ধন ব্যয়ের কাঠামো পর্যালোচনা করা যেতে পারে। পাশাপাশি নির্মাণসামগ্রীর সরবরাহব্যবস্থা উন্নত করা এবং জমি ও প্রকল্প অনুমোদনের প্রক্রিয়া স্বচ্ছ, সহজ ও সময়সাশ্রয়ী করা জরুরি।

আবাসন ব্যবসা দীর্ঘমেয়াদি বিনিয়োগনির্ভর হওয়ায় নীতির ধারাবাহিকতা ও স্থিতিশীল ব্যবসায়িক পরিবেশও গুরুত্বপূর্ণ। এতে বিনিয়োগকারীদের আস্থা বাড়ার পাশাপাশি নতুন প্রকল্প ও কর্মসংস্থানের সুযোগ তৈরি হতে পারে।

তবে আবাসন বাজারে স্থবিরতার প্রকৃত মাত্রা নির্ধারণে ফ্ল্যাট বিক্রি, নতুন প্রকল্প, নির্মাণসামগ্রীর চাহিদা, গৃহঋণ বিতরণ ও কর্মসংস্থানসংক্রান্ত হালনাগাদ তথ্য বিশ্লেষণ করা প্রয়োজন।

আবাসন খাতের সঙ্গে রড ও সিমেন্টশিল্প, নির্মাণশ্রমিকের মজুরি, ব্যাংকের ঋণ, আসবাবপত্র, সিরামিক, কাচ, বৈদ্যুতিক সরঞ্জাম ও পরিবহনশিল্পের সরাসরি বা পরোক্ষ সম্পর্ক রয়েছে।

এ খাতের গতি কমে গেলে সংশ্লিষ্ট শিল্প ও ব্যবসায় নেতিবাচক প্রভাব পড়তে পারে। বিপরীতে, আবাসন খাত ঘুরে দাঁড়ালে বিনিয়োগ, কর্মসংস্থান ও অর্থনৈতিক কর্মকাণ্ড বাড়ার সুযোগ তৈরি হতে পারে।

তাই আবাসন খাতকে সচল রাখা শুধু ফ্ল্যাটের বাজার চাঙা করার বিষয় নয়; এর সঙ্গে জড়িয়ে আছে বহু শিল্পের উৎপাদন, মানুষের আয় এবং সামগ্রিক অর্থনীতির গতিশীলতা।

কালের আলো/ডিএইচ/এমএসআইপি 

জানালার গ্রিলে ‘ফোঁস ফোঁস’ শব্দ, খিলগাঁওয়ে সাপ আতঙ্ক

নিজস্ব প্রতিবেদক
প্রকাশিত: শুক্রবার, ৯ অক্টোবর, ২০২৬, ৩:১৪ অপরাহ্ণ
জানালার গ্রিলে ‘ফোঁস ফোঁস’ শব্দ, খিলগাঁওয়ে সাপ আতঙ্ক

রাজধানীর খিলগাঁওয়ের একটি আবাসিক এলাকায় জানালার গ্রিলে বড় আকৃতির সাপ দেখার ঘটনায় আতঙ্ক ছড়িয়ে পড়েছে। মধ্যরাতে সাপটি দেখতে পাওয়ার পর এর ছবি সামাজিক যোগাযোগমাধ্যমে ছড়িয়ে পড়ে। তবে সাপটি এখনো ওই এলাকায় আছে কি না, তা নিশ্চিত হওয়া যায়নি।

বৃহস্পতিবার (৮ অক্টোবর) দিবাগত রাতে খিলগাঁও সি ব্লকের শাতিইলমা আবাসিক এলাকার ৫ নম্বর সড়কের ৪৬২ নম্বর পাঁচতলা বাড়িতে এ ঘটনা ঘটে। এলাকাবাসীর কাছে বাড়িটি ‘সিলেটি বাড়ি’ নামে পরিচিত।

বাড়িটির নিচতলায় পরিবারের সঙ্গে থাকেন কেয়ারটেকারের ছেলে হাসান। তাঁর বর্ণনা অনুযায়ী, রাতে মশারি টাঙিয়ে ঘুমানোর সময় আনুমানিক মধ্যরাতে ‘ফোঁস ফোঁস’ শব্দে তাঁর ঘুম ভেঙে যায়। আলো জ্বালিয়ে খোলা জানালার গ্রিলে বড় আকৃতির একটি সাপ দেখতে পান তিনি। সাপটি চার থেকে পাঁচ হাত লম্বা হতে পারে বলে ধারণা তাঁর।

হাসান মশারির ভেতর থেকেই মোবাইল ফোনে সাপটির ছবি তোলেন। সাপটি ঘরে ঢোকার চেষ্টা করলে তিনি সেটির দিকে একটি কোলবালিশ ছুড়ে মারেন। পরে সাপটি সরে যাওয়ার চেষ্টা করলে তাঁর দুই ছেলে সেটিকে মারার চেষ্টা করে বলে জানা গেছে।

জানালার বাইরের অংশটি কয়েকটি ভবনের পেছনের দিকের সরু জায়গা। সেখানে মানুষের চলাচল খুব কম বলে জানিয়েছেন স্থানীয়রা।

হাসান জাতীয় জরুরি সেবা ৯৯৯-এ ফোন করে বিষয়টি জানান বলে এলাকাবাসীকে জানিয়েছেন। পরে ফায়ার সার্ভিস সদর দপ্তরের সঙ্গে তাঁর কথা হয়। সেখান থেকে স্থানীয় সাপ উদ্ধারকারী দলের সঙ্গে যোগাযোগের পরামর্শ দেওয়া হয় বলে তিনি জানান।

এরপর স্থানীয়রা একটি সাপ উদ্ধারকারী দলের সঙ্গে যোগাযোগ করেন। দলটির সদস্যরা জানান, সাপটি ওই এলাকায় অবস্থান করলে তাঁরা গিয়ে উদ্ধারের চেষ্টা করতে পারবেন। তবে সাপটি চলে গেলে সেটিকে খুঁজে পাওয়া কঠিন হতে পারে। আবার দেখা গেলে তাঁদের খবর দিতে বলেন তাঁরা।

স্থানীয় এক বাসিন্দা জানান, হাসান নিজে সাপটি দেখেছেন এবং তাঁর মোবাইল ফোনে তোলা ছবিও দেখিয়েছেন। তবে সাপটি এখনো সেখানে রয়েছে কি না, তা নিশ্চিত হওয়া প্রয়োজন বলে মনে করেন তাঁরা।

স্থানীয়দের ভাষ্য, আশপাশে কোনো জলাশয় নেই। তবে কিছুটা দূরে বাগিচা এলাকায় জলাশয় রয়েছে। এলাকায় বড় ইঁদুরের উপদ্রব থাকায় ইঁদুরের সন্ধানে সাপটি নর্দমা বা সুয়ারেজ লাইনের মাধ্যমে সেখানে আসতে পারে বলে ধারণা করছেন কেউ কেউ।

আবার কয়েকজনের ধারণা, ঘটনাটি সত্য হলে সাপটি কোনো সাপুড়ের কাছ থেকে পালিয়ে এসেছে কি না, তা খতিয়ে দেখা যেতে পারে। তবে এসব ধারণার পক্ষে নিশ্চিত কোনো তথ্য পাওয়া যায়নি।

রফিকুল ইসলাম রিতু নামে এক যুবক তাঁর ফেসবুক প্রোফাইলে সাপটির ছবি দিয়ে এলাকাবাসীকে সতর্ক থাকার আহ্বান জানান। সাপের উপস্থিতির খবর ছড়িয়ে পড়ায় পরিবারের শিশুদের মধ্যে ভীতি তৈরি হয়েছে বলে জানিয়েছেন স্থানীয় এক বাসিন্দা।

খিলগাঁও থানার ভারপ্রাপ্ত কর্মকর্তা (ওসি) মোহাম্মদ সাইফুল ইসলামের সঙ্গে যোগাযোগ করা হলে তিনি জানান, সাপের বিষয়ে এখন পর্যন্ত তিনি কোনো খবর পাননি। কেউ তাঁকে বিষয়টি জানাননি বলেও উল্লেখ করেন তিনি। সামাজিক যোগাযোগমাধ্যমে সাপের ছবি ছড়িয়ে পড়ার বিষয়টি জানার চেষ্টা করছেন বলে জানান ওসি।

সাপটির উপস্থিতি নিশ্চিত করতে এবং এলাকাবাসীর আতঙ্ক দূর করতে দ্রুত প্রয়োজনীয় পদক্ষেপ নেওয়ার দাবি জানিয়েছেন স্থানীয়রা।

কালের আলো/ডিএইচ/এমএসআইপি