খুঁজুন
                               
, ,
           

সৌদি-হুতি সংঘাতের মধ্যস্থতায় ইসলামাবাদ
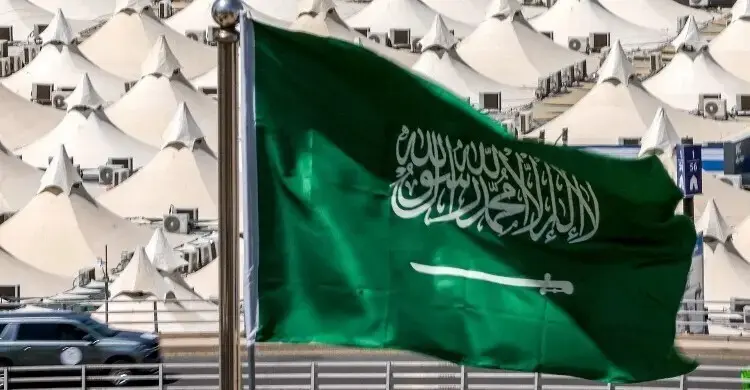
কালের আলো রিপোর্ট:
প্রকাশিত: রবিবার, ১৩ সেপ্টেম্বর, ২০২৬, ৯:০০ অপরাহ্ণ
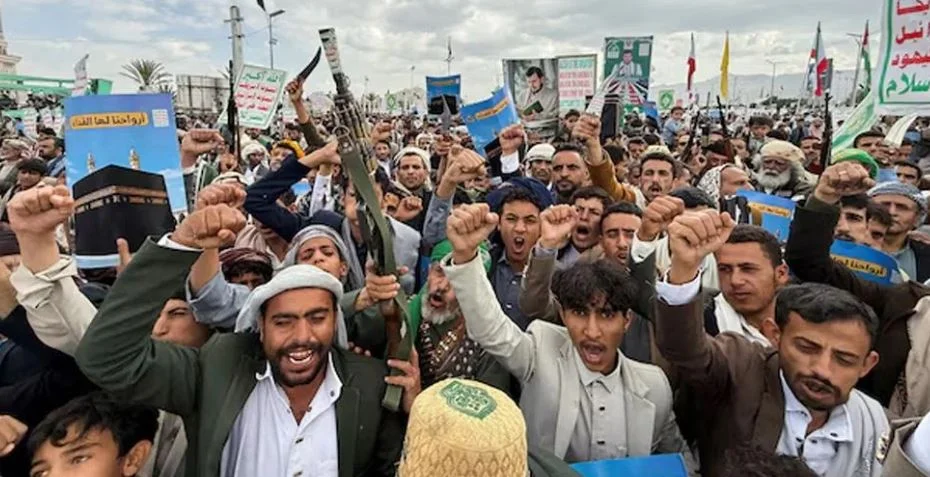
সৌদি-হুতি সংঘাতের মধ্যস্থতায় ইসলামাবাদ

ইয়েমেনে হুতিদের সঙ্গে সৌদি আরবের সংঘাত যত দ্রুত আঞ্চলিক সংকটে রূপ নিচ্ছে, ততই গুরুত্বপূর্ণ হয়ে উঠছে পাকিস্তানের অবস্থান। একদিকে রিয়াদের সঙ্গে গভীর সামরিক সম্পর্ক ও সাম্প্রতিক প্রতিরক্ষা অঙ্গীকার, অন্যদিকে তেহরানের সঙ্গে সীমান্ত, কূটনীতি ও নিরাপত্তার বাস্তব সম্পর্ক-এই দুই সমীকরণের মাঝখানে দাঁড়িয়ে ইসলামাবাদকে এখন এমন সিদ্ধান্ত নিতে হচ্ছে, যার প্রভাব ইয়েমেনের গণ্ডি ছাড়িয়ে পুরো উপসাগরীয় নিরাপত্তা কাঠামোয় পড়তে পারে।

এই প্রেক্ষাপটেই পাকিস্তানের সেনাপ্রধান ও প্রধান প্রতিরক্ষা কর্মকর্তা ফিল্ড মার্শাল আসিম মুনিরের সঙ্গে ইরানের পররাষ্ট্রমন্ত্রী আব্বাস আরাঘচির ফোনালাপ বিশেষ তাৎপর্য বহন করছে। একই রাতে আরাঘচি কথা বলেছেন সৌদি পররাষ্ট্রমন্ত্রী প্রিন্স ফয়সাল বিন ফারহানের সঙ্গেও। একই সময়ে পাকিস্তানের উপপ্রধানমন্ত্রী ও পররাষ্ট্রমন্ত্রী ইসহাক দার সৌদি ও তুরস্কের পররাষ্ট্রমন্ত্রীদের সঙ্গে যোগাযোগ করেছেন। ফলে ইসলামাবাদের তৎপরতাকে কেবল সামরিক প্রস্তুতি হিসেবে দেখলে পুরো চিত্রটি ধরা পড়বে না।

লোহিত সাগরে নতুন ঝুঁকি
ইয়েমেনের পরিস্থিতি দ্রুত বদলে যাওয়ায় সৌদি আরবের ওপর চাপ বাড়ছে। হুতিদের ড্রোন ও ক্ষেপণাস্ত্র হামলায় সৌদি ভূখণ্ডে হতাহতের পাশাপাশি জ্বালানি স্থাপনায় অগ্নিকাণ্ডের খবর এসেছে। একই সময়ে মোখা বন্দরসহ লোহিত সাগরের উপকূলবর্তী এলাকায় হুতিদের অগ্রযাত্রা নিয়ে উদ্বেগ তৈরি হয়েছে। সবচেয়ে গুরুত্বপূর্ণ হলো বাব আল-মান্দেব।

লোহিত সাগর ও এডেন উপসাগরের সংযোগস্থলের এই প্রণালি বৈশ্বিক বাণিজ্য ও জ্বালানি পরিবহনের অন্যতম গুরুত্বপূর্ণ পথ। এর ওপর সামরিক চাপ বাড়লে শুধু সৌদি আরব নয়, ইউরোপ-এশিয়ার বাণিজ্যপথও ঝুঁকিতে পড়তে পারে। ফলে ইয়েমেনের সংঘাত এখন আর কেবল সৌদি-হুতি দ্বন্দ্ব নয়; এটি ধীরে ধীরে বৃহত্তর আঞ্চলিক নিরাপত্তা ও জ্বালানি সংকটের প্রশ্ন হয়ে উঠছে।

সৌদির পাশে থাকার চাপ
সৌদি আরবের সঙ্গে পাকিস্তানের সামরিক সম্পর্ক দীর্ঘদিনের। সাম্প্রতিক সময়ে সৌদি আরব, পাকিস্তান ও তুরস্কের মধ্যে পারস্পরিক প্রতিরক্ষা সহযোগিতার কাঠামোও গড়ে উঠেছে। এর ফলে রিয়াদের নিরাপত্তা হুমকির মুখে পড়লে ইসলামাবাদের ওপর রাজনৈতিক ও সামরিকভাবে পাশে দাঁড়ানোর প্রত্যাশা তৈরি হওয়াই স্বাভাবিক।

পাকিস্তানের প্রতিরক্ষামন্ত্রী খাজা আসিফও বলেছেন, ইয়েমেনের সংঘাত সৌদি ভূখণ্ডে আরও ছড়িয়ে পড়লে প্রতিরক্ষা চুক্তি কার্যকর হওয়ার প্রশ্ন আসতে পারে। কিন্তু এর অর্থ সরাসরি যুদ্ধে নামা নয়। পাকিস্তানের পররাষ্ট্র মন্ত্রণালয় স্পষ্ট করেছে, সৌদি আরবের হয়ে হুতিদের বিরুদ্ধে সামরিক অভিযান চালানো নিয়ে কোনো আলোচনা হয়নি। এই বক্তব্যই ইসলামাবাদের কৌশলের একটি গুরুত্বপূর্ণ ইঙ্গিত দিচ্ছে-নিরাপত্তা সহযোগিতা থাকবে, কিন্তু যুদ্ধের সরাসরি অংশীদার হওয়ার বিষয়ে সতর্কতা থাকবে।

ইরানের সঙ্গে সম্পর্ক ছিন্ন?
পাকিস্তানের জন্য সবচেয়ে কঠিন সমীকরণটি ইরানকে ঘিরে। দুই দেশের দীর্ঘ সীমান্ত রয়েছে। সীমান্ত নিরাপত্তা, জঙ্গিবাদ দমন, বাণিজ্য ও আঞ্চলিক স্থিতিশীলতার মতো বিষয়ে তেহরানের সঙ্গে ইসলামাবাদের নিয়মিত যোগাযোগ প্রয়োজন। ফলে সৌদি আরবের পাশে দাঁড়াতে গিয়ে ইরানের সঙ্গে সরাসরি সংঘাতে জড়িয়ে পড়া পাকিস্তানের জন্য কৌশলগতভাবে অত্যন্ত ঝুঁকিপূর্ণ। এই কারণেই আসিম মুনিরের সঙ্গে আরাঘচির যোগাযোগকে গুরুত্ব দিয়ে দেখা হচ্ছে।

সাম্প্রতিক সময়ে মুনিরের ইরানের সঙ্গে একাধিকবার যোগাযোগের ধারাবাহিকতায় এবারের ফোনালাপ আরও তাৎপর্যপূর্ণ। এটি একই সঙ্গে ইরানকে পাকিস্তানের অবস্থান বোঝানোর এবং সম্ভাব্য উত্তেজনা নিয়ন্ত্রণে যোগাযোগের একটি চ্যানেল ধরে রাখার প্রচেষ্টা হতে পারে।

আগের অভিজ্ঞতা এবারও পথ দেখাবে
ইয়েমেন ইস্যুতে পাকিস্তানের দ্বিধা নতুন নয়। ২০১৫ সালে সৌদি আরব হুতিদের বিরুদ্ধে সামরিক অভিযানে পাকিস্তানের কাছে সেনা, যুদ্ধজাহাজ ও যুদ্ধবিমান চেয়েছিল। পাকিস্তানের পার্লামেন্ট তখন যুদ্ধে সরাসরি অংশ না নেওয়ার সিদ্ধান্ত নেয়। তখন ইসলামাবাদের যুক্তি ছিল, সংঘাতে পক্ষ না নিয়ে শান্তি প্রতিষ্ঠার সুযোগ তৈরি করাই পাকিস্তানের স্বার্থে বেশি কার্যকর।

এবার অবশ্য পরিস্থিতি আলাদা। সৌদি আরবের সঙ্গে পাকিস্তানের প্রতিরক্ষা সম্পর্ক আরও ঘনিষ্ঠ। ফলে ২০১৫ সালের মতো সম্পূর্ণ নিরপেক্ষ থাকা আগের তুলনায় কঠিন। তবে সরাসরি যুদ্ধের পরিবর্তে প্রতিরক্ষা সহায়তা, নিরাপত্তা নিশ্চয়তা এবং কূটনৈতিক তৎপরতার সমন্বিত পথ পাকিস্তানের জন্য বেশি বাস্তবসম্মত হতে পারে।

ইসলামাবাদ কি ‘সেতু’ হতে পারে?
পাকিস্তানের সবচেয়ে বড় কৌশলগত সম্পদ সম্ভবত তার এই দ্বৈত যোগাযোগ সক্ষমতা। সৌদি আরবের সঙ্গে সামরিক আস্থা এবং ইরানের সঙ্গে কূটনৈতিক যোগাযোগ-দুটিই ইসলামাবাদের হাতে রয়েছে। এই অবস্থান পাকিস্তানকে একটি সম্ভাব্য মধ্যস্থতাকারীর ভূমিকায় নিয়ে আসতে পারে। বিশেষ করে ইরান ও সৌদি আরবের মধ্যে সরাসরি যোগাযোগ কঠিন হয়ে পড়লে ইসলামাবাদ পর্দার আড়ালে বার্তা আদান-প্রদান, উত্তেজনা কমানো এবং আলোচনার পরিবেশ তৈরিতে ভূমিকা রাখতে পারে।

পাকিস্তানের সাবেক পররাষ্ট্রসচিব জওহর সালিমও মনে করছেন, ইসলামাবাদ হয়তো এই যোগাযোগের পথটি কাজে লাগাতে চাইছে।

ভারসাম্যই শক্তি পাকিস্তানের
ইয়েমেনের সংঘাত যদি সৌদি ভূখণ্ডে আরও বিস্তৃত হয়, পাকিস্তানের ওপর সিদ্ধান্ত নেওয়ার চাপ বাড়বে। তবে ইসলামাবাদের সামনে শুধু ‘সৌদির পক্ষে’ অথবা ‘ইরানের বিপক্ষে’-এমন সরল কোনো সমীকরণ নেই। বরং পাকিস্তান একই সঙ্গে সৌদি নিরাপত্তার প্রতি অঙ্গীকার বজায় রেখে সরাসরি যুদ্ধে না জড়ানোর চেষ্টা করতে পারে। আর যদি দুই পক্ষের সঙ্গে যোগাযোগের সুযোগ কাজে লাগানো যায়, তাহলে মধ্যস্থতাই হয়ে উঠতে পারে ইসলামাবাদের সবচেয়ে কার্যকর কৌশল।

কালের আলো/এম/এএইচ

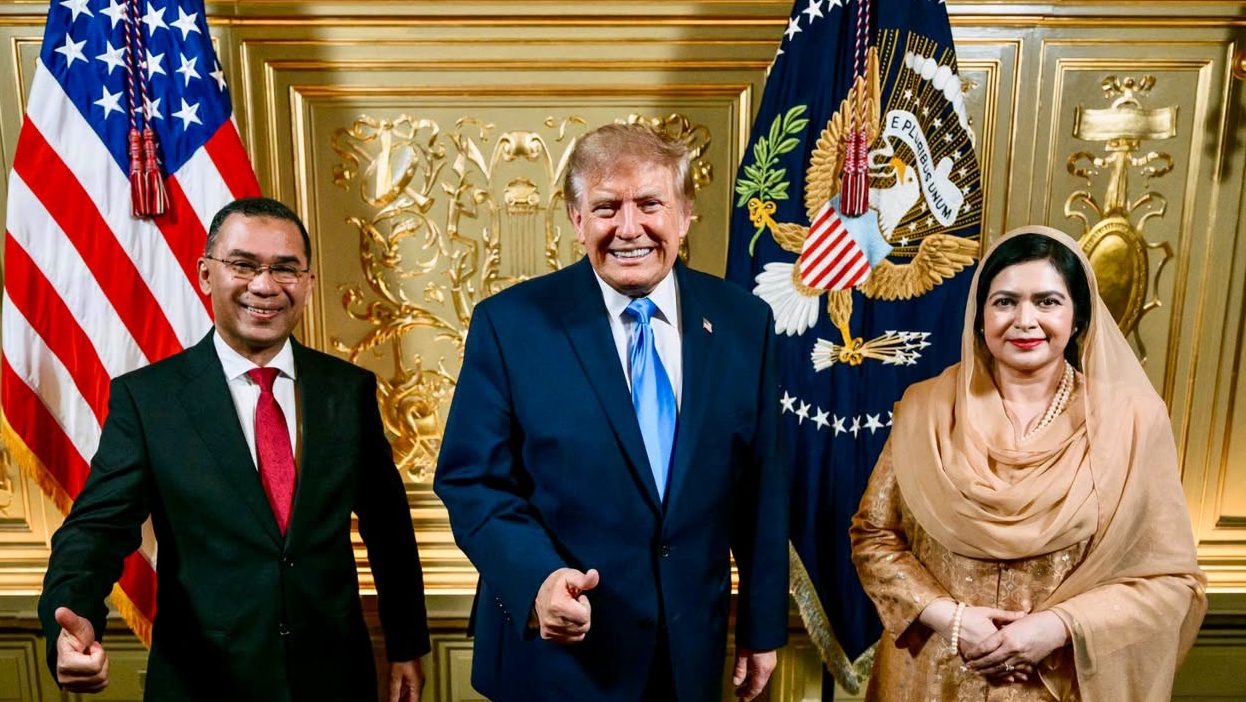
জনতা ব্যাংকের ইউএই-কাণ্ড

জনতা ব্যাংকের ৩০৪ কোটি: নিষ্পত্তি নাকি হিসাবের গরমিল?

নিজস্ব প্রতিবেদক
প্রকাশিত: সোমবার, ৫ অক্টোবর, ২০২৬, ১:৩৩ পূর্বাহ্ণ
জনতা ব্যাংকের ৩০৪ কোটি: নিষ্পত্তি নাকি হিসাবের গরমিল?

সংযুক্ত আরব আমিরাতে (ইউএই) জনতা ব্যাংকের প্রায় ৩০৪ কোটি টাকার ঋণ নিয়ে ব্যাংক ও বাংলাদেশ ব্যাংকের বক্তব্যে ভিন্ন চিত্র সামনে এসেছে। জনতা ব্যাংক বলছে, এটি বহু পুরোনো ঋণ এবং দীর্ঘ আইনি ও সালিসি প্রক্রিয়া শেষে ২০০৩ সালেই দুই দেশের সরকারের সর্বোচ্চ পর্যায়ের সম্মতিতে এর চূড়ান্ত নিষ্পত্তি হয়েছিল। তবে বাংলাদেশ ব্যাংকের বিশেষ পরিদর্শন প্রতিবেদনে ইউএইর চার শাখায় বিপুল অঙ্কের ঋণ অবলোপন, হিসাবের অসঙ্গতি এবং অভ্যন্তরীণ নিয়ন্ত্রণের দুর্বলতার তথ্য উঠে এসেছে।

ব্যাংকের দাবি, ২০০৩ সালেই দায় নিষ্পন্ন

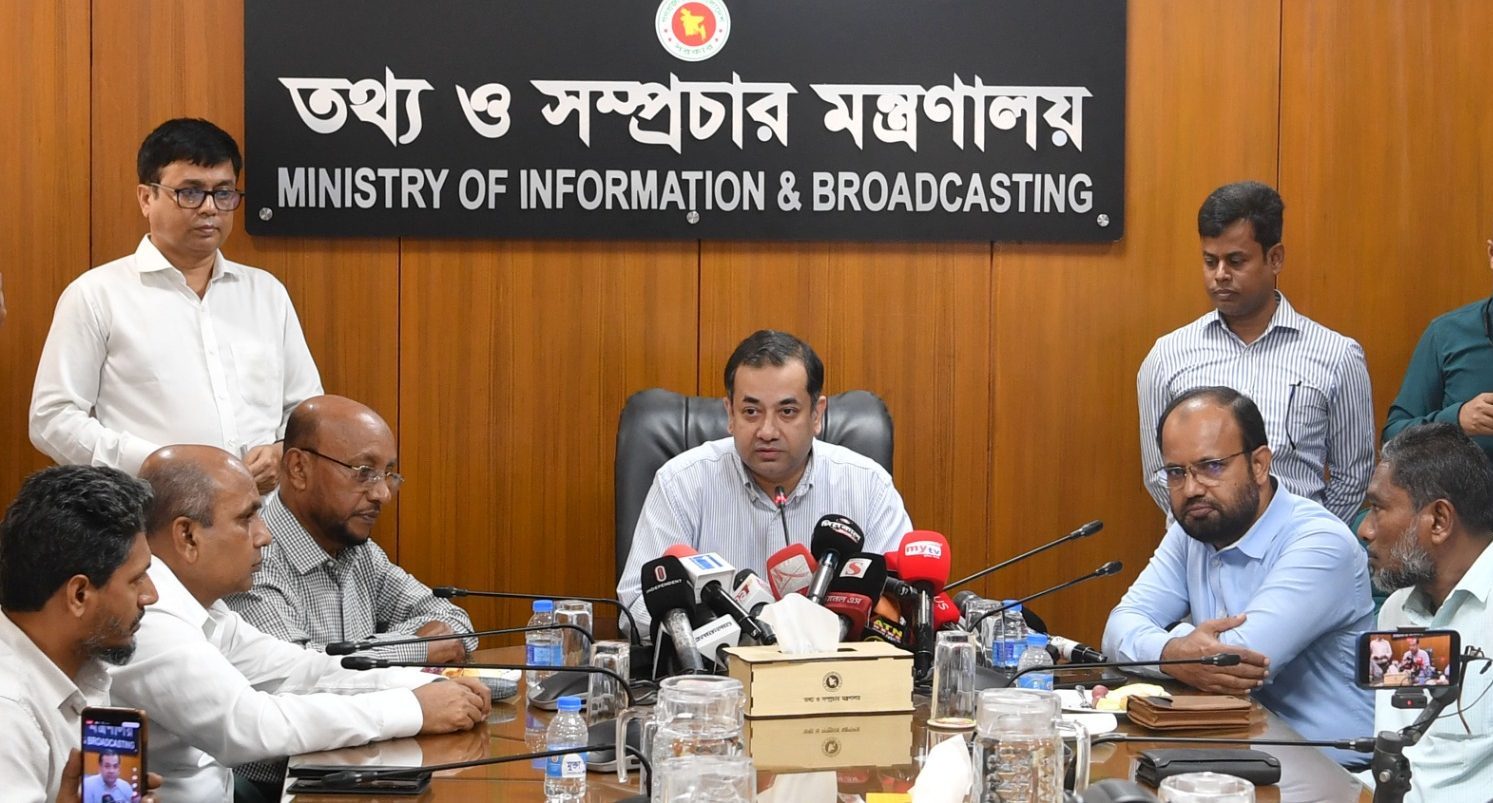
রোববার (৪ অক্টোবর) জনতা ব্যাংকের প্রধান কার্যালয়ে আয়োজিত জরুরি সংবাদ সম্মেলনে ব্যাংকটির চেয়ারম্যান মুহ. ফজলুর রহমান বলেন, ইউএই কার্যক্রম নিয়ে প্রকাশিত প্রতিবেদনে কিছু তথ্যগত অসঙ্গতি রয়েছে।

তার দাবি, শেখ খলিফা গ্রুপের প্রতিষ্ঠান ফাইন্যান্স মরিস ও মেট্রোপলিটন এন্টারপ্রাইজের ঋণটি বহু পুরোনো। পাওনা আদায়ে ব্যাংকের উদ্যোগ, কূটনৈতিক তৎপরতা, আইনগত প্রক্রিয়া এবং সালিসি কার্যক্রমের পর বিধিবিধান মেনেই ঋণটি নিষ্পত্তি করা হয়েছে।

জনতা ব্যাংকের নথি অনুযায়ী, ১৯৮৯ সালের সালিসি আদালতের নির্দেশনা এবং দুই দেশের সরকারের সর্বোচ্চ পর্যায়ের সম্মতির ভিত্তিতে ২০০৩ সালেই ওই ঋণের চূড়ান্ত দায় নিষ্পন্ন হয়।

ব্যাংক আরও জানিয়েছে, গণমাধ্যমে প্রয়াত ইউএই প্রেসিডেন্ট শেখ খলিফা বিন জায়েদ আল নাহিয়ানের ছবি ব্যবহার করা হলেও প্রকৃত ঋণগ্রহীতা ছিলেন শেখ খলিফা বিন মোহাম্মদ আল নাহিয়ান।

বাংলাদেশ ব্যাংকের প্রতিবেদনে ৪৩৯ কোটি টাকার ঋণ অবলোপন

অন্যদিকে বাংলাদেশ ব্যাংকের বিশেষ পরিদর্শন প্রতিবেদনে ইউএইতে জনতা ব্যাংকের চার শাখায় মোট ২০ কোটি ৫১ লাখ দিরহাম বা প্রায় ৪৩৯ কোটি ৭২ লাখ টাকা ঋণ অবলোপনের তথ্য পাওয়া গেছে। এসব ঋণ ছিল ২৩ ব্যক্তি ও প্রতিষ্ঠানের।

এর মধ্যে শেখ খলিফা-সংশ্লিষ্ট ঋণের পরিমাণ প্রায় ১৪ কোটি ২৮ লাখ ৮০ হাজার দিরহাম, যা বাংলাদেশি মুদ্রায় প্রায় ৩০৪ কোটি টাকার সমপরিমাণ।

প্রতিবেদনে আরও প্রায় ৬৪ কোটি ৮৯ লাখ টাকার একটি ঋণ ‘ভুলক্রমে’ অবলোপনের তথ্য উল্লেখ করা হয়েছে।

এখানে গুরুত্বপূর্ণ বিষয় হলো—৪৩৯ কোটি ৭২ লাখ টাকা হচ্ছে ইউএইর চার শাখায় ২৩ ব্যক্তি ও প্রতিষ্ঠানের মোট অবলোপিত ঋণ। আর ৬৪ কোটি ৮৯ লাখ টাকার ঋণকে প্রতিবেদনে আলাদাভাবে ‘ভুলক্রমে’ অবলোপনের ঘটনা হিসেবে উল্লেখ করা হয়েছে। ফলে ৩০৪ কোটি টাকার ঋণের বিষয়টি বৃহত্তর ইউএই কার্যক্রমের হিসাব ও ঋণ ব্যবস্থাপনার প্রশ্নের সঙ্গেও আলোচনায় এসেছে।

হিসাবের গরমিল নিয়েও প্রশ্ন

বাংলাদেশ ব্যাংকের পরিদর্শন প্রতিবেদনে শুধু ঋণ অবলোপন নয়, ইউএই শাখাগুলোর হিসাব ব্যবস্থাপনা নিয়েও প্রশ্ন তোলা হয়েছে।

শারজাহ শাখার সান্ড্রি ডিপোজিট ও সান্ড্রি অ্যাসেটের মধ্যে বড় ধরনের পার্থক্যের তথ্য প্রতিবেদনে উঠে এসেছে। পাশাপাশি দুবাই শাখার বিভিন্ন হিসাবেও গরমিলের কথা উল্লেখ করা হয়েছে।

ইউএই সিইও কার্যালয়ের ছয়টি ল্যাপটপ নিয়েও প্রশ্ন তুলেছে বাংলাদেশ ব্যাংকের পরিদর্শন দল। তবে জনতা ব্যাংকের দাবি, ল্যাপটপগুলোর অস্তিত্ব রয়েছে এবং সেগুলো দাপ্তরিক কাজে ব্যবহৃত হচ্ছে।

তিন ভারতীয় নাগরিক নিয়োগ নিয়েও ব্যাখ্যা

ইউএই কার্যক্রমে তিন ভারতীয় নাগরিক নিয়োগের বিষয়েও ব্যাংকের কাছে ব্যাখ্যা চাওয়া হয়েছে। জনতা ব্যাংকের বক্তব্য, ইউএইতে স্থানীয় কর্মী নিয়োগের ক্ষেত্রে ১৯৮২ সালের স্থানীয় নিয়োগ-সংক্রান্ত বিধিমালা অনুসরণ করা হয়েছে। এ ক্ষেত্রে বাংলাদেশ ব্যাংকের পূর্বানুমতির বাধ্যবাধকতা নেই বলেও ব্যাংক দাবি করেছে।

অন্যদিকে ইতালির জনতা এক্সচেঞ্জ কোম্পানি (জেইসি) বন্ধ না করার বিষয়ে ব্যাংক জানিয়েছে, প্রবাসী আয় এবং বাংলাদেশের ভাবমূর্তির বিষয় বিবেচনায় আর্থিক প্রতিষ্ঠান বিভাগের নির্দেশনা অনুযায়ী প্রতিষ্ঠানটি চালু রাখা হয়েছে।

এখন মূল প্রশ্ন নথির সামঞ্জস্য নিয়ে

ফলে বিতর্কটি শুধু ৩০৪ কোটি টাকার ঋণ ‘অবলোপন’ হয়েছিল কি না—এমন একক প্রশ্নে সীমাবদ্ধ থাকছে না। জনতা ব্যাংকের বক্তব্য অনুযায়ী, এটি দীর্ঘদিনের একটি ঋণ, যা আইনি ও সালিসি প্রক্রিয়ার মধ্য দিয়ে ২০০৩ সালেই নিষ্পত্তি হয়েছে। অন্যদিকে বাংলাদেশ ব্যাংকের প্রতিবেদনে একই ইউএই কার্যক্রমে বড় অঙ্কের ঋণ অবলোপন, হিসাবের অসঙ্গতি এবং অভ্যন্তরীণ নিয়ন্ত্রণের দুর্বলতার তথ্য উঠে এসেছে।

তবে বাংলাদেশ ব্যাংকের প্রতিবেদনে ৩০৪ কোটি টাকার ঋণকে সরাসরি অবৈধ বা দুর্নীতির অর্থ হিসেবে চিহ্নিত করা হয়েছে—এমন দাবি করার সুযোগ নেই। একইভাবে শুধু প্রতিবেদনে ঋণ অবলোপনের তথ্য থাকলেই ২০০৩ সালের নিষ্পত্তি প্রশ্নবিদ্ধ প্রমাণিত হয় না।

এখন গুরুত্বপূর্ণ হয়ে উঠেছে ২০০৩ সালের নিষ্পত্তির নথি, সালিসি সিদ্ধান্ত, দুই দেশের সরকারের সম্মতির প্রমাণ, ঋণ অবলোপনের অনুমোদন এবং পরবর্তী হিসাবরেকর্ড পরস্পরের সঙ্গে কতটা সামঞ্জস্যপূর্ণ—তা যাচাই করা।

এসব নথি ও হিসাবের ধারাবাহিকতা পরিষ্কার হলে বোঝা যাবে, ৩০৪ কোটি টাকার বিষয়টি কেবল একটি পুরোনো ও নিষ্পত্তি হওয়া ঋণের ঘটনা, নাকি এর সঙ্গে ইউএইতে জনতা ব্যাংকের বৃহত্তর ঋণ ব্যবস্থাপনা ও হিসাবের অসঙ্গতির কোনো যোগসূত্র রয়েছে।

কালের আলো/ডিএইচ/এমএসআইপি

এলপি গ্যাসে কারচুপি, ১০২ প্রতিষ্ঠানকে ১০ লাখ টাকা জরিমানা

নিজস্ব প্রতিবেদক
প্রকাশিত: সোমবার, ৫ অক্টোবর, ২০২৬, ১২:৫২ পূর্বাহ্ণ
এলপি গ্যাসে কারচুপি, ১০২ প্রতিষ্ঠানকে ১০ লাখ টাকা জরিমানা

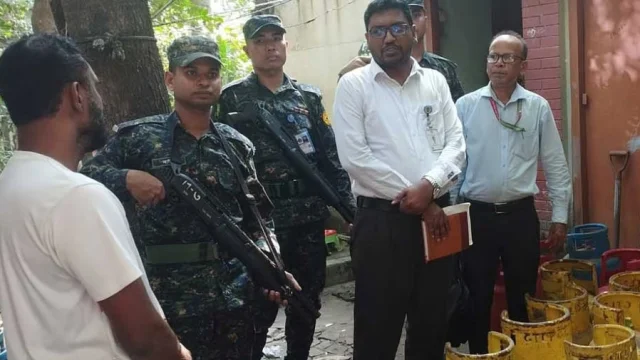
নিত্যপ্রয়োজনীয় পণ্যের বাজারে মূল্য স্থিতিশীল রাখা এবং সরকার নির্ধারিত দামে এলপি গ্যাস বিক্রি নিশ্চিত করতে দেশব্যাপী বিশেষ তদারকি অভিযান চালিয়েছে জাতীয় ভোক্তা-অধিকার সংরক্ষণ অধিদপ্তর। রাজধানীসহ ৩০ জেলায় পরিচালিত এ অভিযানে বিভিন্ন অনিয়মের দায়ে ১০২টি প্রতিষ্ঠানকে মোট ১০ লাখ ৩১ হাজার টাকা জরিমানা করা হয়েছে।

রোববার বাণিজ্য মন্ত্রণালয়ের এক সংবাদ বিজ্ঞপ্তিতে এ তথ্য জানানো হয়। এতে বলা হয়, অধিদপ্তরের ৪৪টি দল একযোগে পাইকারি ও খুচরা ব্যবসাপ্রতিষ্ঠানে অভিযান পরিচালনা করে।

অভিযানে পণ্যের মূল্যতালিকা প্রদর্শন, ক্রয়-বিক্রয়ের ভাউচার সংরক্ষণ ও প্রদান, সঠিক ওজন এবং সরকার নির্ধারিত মূল্যে এলপি গ্যাস সিলিন্ডার বিক্রি হচ্ছে কি না—এসব বিষয় যাচাই করা হয়। নিত্যপণ্যের সরবরাহ স্বাভাবিক রাখা, অযৌক্তিক মূল্যবৃদ্ধি ঠেকানো এবং গ্যাস সিলিন্ডারের অতিরিক্ত দাম আদায় বন্ধ করাই ছিল অভিযানের উদ্দেশ্য।

সাভারের আমতলা ও কুটুরিয়া বাজারের দুটি এলপি গ্যাস ডিলার পয়েন্টে অভিযান চালিয়ে অনিয়মের প্রমাণ পাওয়া যায়। এ সময় হাজী আব্দুর রহমান এন্টারপ্রাইজকে ১০ হাজার টাকা এবং ইকবাল এন্টারপ্রাইজকে ২ লাখ টাকা জরিমানা করা হয়।

অধিদপ্তর জানায়, প্রতিষ্ঠান দুটির বিরুদ্ধে যথাযথভাবে ক্রয়-বিক্রয়ের ভাউচার সংরক্ষণ না করা, প্রদর্শিত মূল্যতালিকার চেয়ে বেশি দামে গ্যাস সিলিন্ডার বিক্রি এবং বিশেষ পাইপের মাধ্যমে গ্যাস স্থানান্তর করে ওজনে কারচুপির অভিযোগের সত্যতা পাওয়া গেছে। অভিযানে কারচুপিতে ব্যবহৃত বিশেষ পাইপ এবং বিভিন্ন প্রতিষ্ঠানের সিল-স্টিকারও জব্দ করা হয়।

এর মধ্যে সরবরাহ সংকটের কারণে অক্টোবর মাসে এলপি গ্যাসের দামও বাড়িয়েছে সরকার। রোববার বাংলাদেশ এনার্জি রেগুলেটরি কমিশন (বিইআরসি) ১২ কেজি এলপিজি সিলিন্ডারের দাম ২৫২ টাকা বাড়িয়ে ১ হাজার ৮৩৭ টাকা নির্ধারণ করে। সেপ্টেম্বরে একই সিলিন্ডারের দাম ছিল ১ হাজার ৫৮৫ টাকা।

বাণিজ্য মন্ত্রণালয় ভোক্তাদের পণ্য কেনার আগে মূল্যতালিকা যাচাই, সঠিক ওজন নিশ্চিত করা এবং প্রযোজ্য ক্ষেত্রে সর্বোচ্চ খুচরা মূল্য, উৎপাদনের তারিখ ও মেয়াদোত্তীর্ণের তারিখ দেখে নেওয়ার পরামর্শ দিয়েছে। গ্যাস সিলিন্ডার কেনার সময় ওজন, সিল ও দৃশ্যমান ত্রুটি পরীক্ষা এবং ক্রয়ের রশিদ বা ভাউচার সংগ্রহেরও পরামর্শ দেওয়া হয়েছে।

কোনো অনিয়ম বা প্রতারণার শিকার হলে জাতীয় ভোক্তা-অধিকার সংরক্ষণ অধিদপ্তরের হটলাইন ১৬১২১ নম্বরে অভিযোগ জানাতে বলা হয়েছে।

বাজারে শৃঙ্খলা, ন্যায্যমূল্য ও পণ্যের স্বাভাবিক সরবরাহ নিশ্চিত করতে এ ধরনের তদারকি অভিযান অব্যাহত থাকবে বলে জানিয়েছে অধিদপ্তর।

কালের আলো/ডিএইচ/এমএসআইপি 

বাংলা কিউআরের হাত ধরে বদলে যাচ্ছে ব্যাংকিংয়ের হিসাব

নিজস্ব প্রতিবেদক
প্রকাশিত: সোমবার, ৫ অক্টোবর, ২০২৬, ১২:৩৭ পূর্বাহ্ণ
বাংলা কিউআরের হাত ধরে বদলে যাচ্ছে ব্যাংকিংয়ের হিসাব

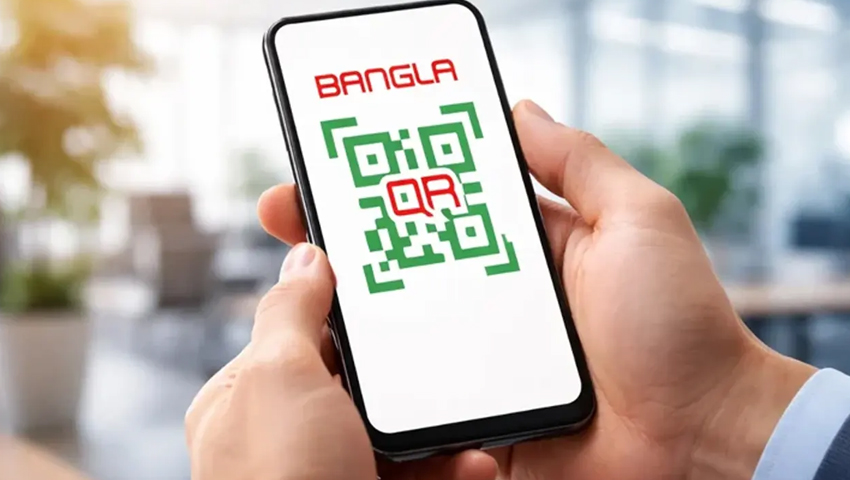
দেশে ব্যাংকিং সেবার ধরন দ্রুত বদলে যাচ্ছে। ব্যাংকের শাখা কিংবা ওয়েবসাইটের পরিবর্তে স্মার্টফোনের অ্যাপ ব্যবহার করেই এখন ব্যাংকিংয়ের বড় অংশের কাজ সারছেন গ্রাহকরা। এ পরিবর্তনে গুরুত্বপূর্ণ ভূমিকা রাখছে আন্তঃব্যাংক ডিজিটাল লেনদেন ব্যবস্থা বাংলা কিউআর।

বাংলাদেশ ব্যাংকের হালনাগাদ তথ্য অনুযায়ী, গত জুলাই শেষে দেশে ব্যাংকিং অ্যাপ ব্যবহারকারীর সংখ্যা ২ কোটি ৯ লাখ ৭৫ হাজার ছাড়িয়েছে। এক বছর আগে, গত বছরের আগস্টে এই সংখ্যা ছিল প্রায় ৭১ লাখ ৬৬ হাজার। অর্থাৎ এক বছরের ব্যবধানে ব্যবহারকারী বেড়েছে প্রায় ১ কোটি ৩৮ লাখ, যা প্রায় তিন গুণ।

২০২৩ সালে আন্তঃব্যাংক কোডভিত্তিক লেনদেনের জন্য বাংলা কিউআর চালু করে বাংলাদেশ ব্যাংক। চলতি বছরের ১ জুলাই থেকে সব প্রতিষ্ঠানের কোডভিত্তিক লেনদেন বাংলা কিউআরের মাধ্যমে করার নির্দেশনা দেওয়া হয়। এতে বিভিন্ন ব্যাংক ও মোবাইল ফাইন্যান্সিয়াল সার্ভিসের (এমএফএস) অ্যাপ ব্যবহার করে একই কিউআর কোড স্ক্যানের মাধ্যমে অর্থ পরিশোধের সুযোগ তৈরি হয়েছে।

বাংলা কিউআরের ফলে নির্দিষ্ট কোনো ব্যাংকের গ্রাহককে শুধু সেই ব্যাংকের মাধ্যমেই লেনদেন করতে হচ্ছে না। যেকোনো ব্যাংক বা এমএফএস অ্যাপ ব্যবহার করে অর্থ পরিশোধ করা যাচ্ছে। এতে সাধারণ গ্রাহকের পাশাপাশি ব্যবসায়ীদের মধ্যেও কিউআরভিত্তিক লেনদেনের আগ্রহ বাড়ছে।

অ্যাপ ব্যবহারকারীর পাশাপাশি লেনদেনের পরিমাণও বেড়েছে। গত জুলাইয়ে ব্যাংকিং অ্যাপের মাধ্যমে ১ লাখ ৭৪ হাজার ১২৯ কোটি টাকার লেনদেন হয়েছে। এক বছর আগে, গত আগস্টে এই পরিমাণ ছিল ১ লাখ ১২ হাজার ৩০৪ কোটি টাকা। অবশ্য একক মাস হিসেবে সর্বোচ্চ লেনদেন হয়েছিল গত জুনে—১ লাখ ৮৪ হাজার ৩৪৯ কোটি টাকা।

অন্যদিকে কমছে ব্রাউজারভিত্তিক ইন্টারনেট ব্যাংকিংয়ের ব্যবহার। গত জুলাই শেষে ব্যাংকের ওয়েবসাইটের মাধ্যমে সেবা নেওয়া গ্রাহকের সংখ্যা ছিল ২৪ লাখ ৮৯ হাজার। বিপরীতে অ্যাপ ব্যবহারকারীর সংখ্যা ছিল ২ কোটি ৯ লাখ ৭৫ হাজারের বেশি।

অ্যাপ ও ব্রাউজার মিলিয়ে গত জুলাই শেষে মোট ইন্টারনেট ব্যাংকিং ব্যবহারকারী দাঁড়িয়েছে ২ কোটি ৩৪ লাখ ৬৪ হাজারের বেশি। গত বছরের আগস্টে এই সংখ্যা ছিল প্রায় ১ কোটি ১৯ লাখ ৬৭ হাজার।

বাংলাদেশ ব্যাংকের মুখপাত্র ও নির্বাহী পরিচালক আরিফ হোসেন খান বলেন, একসময় অ্যাপভিত্তিক লেনদেনকে মূলত এমএফএসের সঙ্গে সম্পর্কিত মনে করা হতো। বাংলা কিউআর চালুর পর ব্যাংকসহ বিভিন্ন প্রতিষ্ঠান এর গুরুত্ব বুঝতে শুরু করেছে। যেসব ব্যাংকের নিজস্ব অ্যাপ ছিল না, তাদেরও এ ব্যবস্থায় যুক্ত হওয়ার নির্দেশনা দেওয়া হয়েছে।

ফলে বাংলা কিউআর এখন শুধু একটি পেমেন্ট ব্যবস্থা নয়; এটি ব্যাংকের ডিজিটাল সেবা, অ্যাপ ব্যবহার এবং গ্রাহকের দৈনন্দিন আর্থিক কর্মকাণ্ডের মধ্যে যোগসূত্র তৈরি করছে।

ব্যাংকিং অ্যাপের ব্যবহার বৃদ্ধির এই প্রবণতা ইঙ্গিত দিচ্ছে, গ্রাহকদের ব্যাংকিং অভ্যাসে বড় পরিবর্তন এসেছে। ভবিষ্যতে বাংলা কিউআর ও অ্যাপভিত্তিক সেবা আরও বিস্তৃত হলে স্মার্টফোনই হয়ে উঠতে পারে দৈনন্দিন ব্যাংকিংয়ের প্রধান মাধ্যম।

কালের আলো/ডিএইচ/এমএসআইপি