খুঁজুন
                               
, ,
           

সংযোগ সড়ক ছাড়াই পড়ে আছে কোটি টাকার প্রকল্প

রাজারহাট (কুড়িগ্রাম) সংবাদদাতা
প্রকাশিত: বৃহস্পতিবার, ২৪ সেপ্টেম্বর, ২০২৬, ১০:০৯ পূর্বাহ্ণ
সংযোগ সড়ক ছাড়াই পড়ে আছে কোটি টাকার প্রকল্প

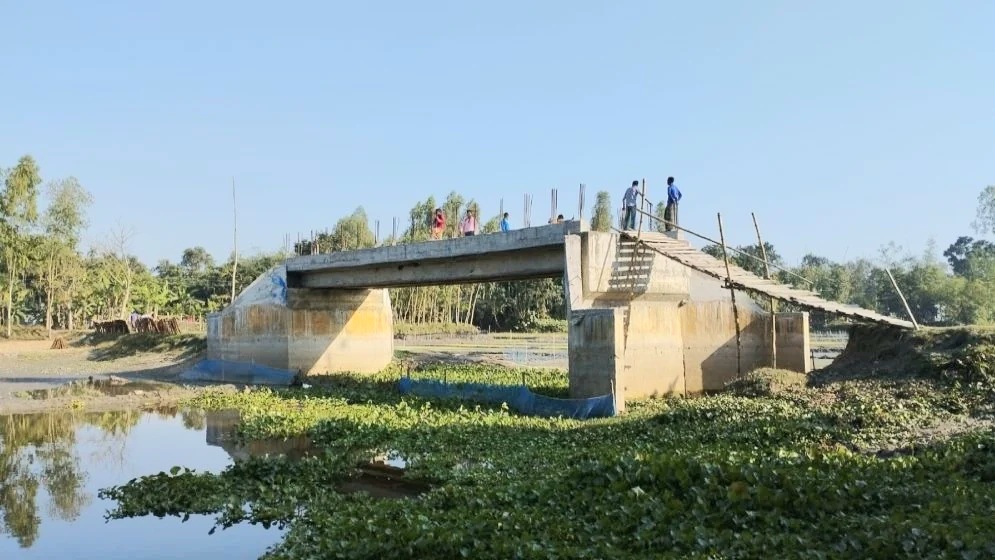
কুড়িগ্রামের রাজারহাট উপজেলার বালাটারী গ্রামে মরা তিস্তা খালের ওপর ৭৮ লাখ টাকা ব্যয়ে নির্মিত ৩০ মিটার দীর্ঘ একটি সেতু সংযোগ সড়কের অভাবে কয়েক বছর ধরে পড়ে আছে। মূল সেতুর নির্মাণকাজ শেষ হলেও দুই পাশে সংযোগ সড়ক না থাকায় সেটি ব্যবহার করতে পারছেন না স্থানীয়রা।

ফলে চাকিরপশার ও নাজিমখান ইউনিয়নের অন্তত আটটি গ্রামের কয়েক হাজার মানুষকে খাল পারাপারে বিকল্প পথে প্রায় ৩ কিলোমিটার ঘুরে চলাচল করতে হচ্ছে। এতে সময় ও ভোগান্তি দুটোই বাড়ছে।

রাজারহাট উপজেলা প্রকল্প বাস্তবায়ন অফিস সূত্রে জানা গেছে, দুর্যোগ ব্যবস্থাপনা মন্ত্রণালয়ের অধীনে ২০১৯-২০ অর্থবছরে বালাটারী গ্রামে মরা তিস্তা খালের ওপর সেতুটি নির্মাণের উদ্যোগ নেওয়া হয়। প্রকল্পের ব্যয় ধরা হয় ৭৮ লাখ টাকা। কাজ বাস্তবায়নে কুড়িগ্রামের মেসার্স শীতল কনস্ট্রাকশনের স্বত্বাধিকারী মোকছেদুল হকের সঙ্গে চুক্তি করা হয়।

নির্ধারিত সময়ে কাজ শেষ না হওয়ায় প্রকল্পের মেয়াদ প্রথমে ২০২৩ সালের সেপ্টেম্বর এবং পরে ২০২৪ সালের সেপ্টেম্বর পর্যন্ত বাড়ানো হয়। এর মধ্যে মূল সেতুর নির্মাণ শেষ হলেও সংযোগ সড়কের কাজ আর শেষ হয়নি।

স্থানীয়দের অভিযোগ, সেতু নির্মাণের সময় কাজের মান নিয়েও প্রশ্ন উঠেছিল। নিম্নমানের নির্মাণসামগ্রী ব্যবহারের অভিযোগ থাকলেও প্রভাবশালী ব্যক্তিদের কারণে তারা প্রকাশ্যে প্রতিবাদ করতে পারেননি বলে দাবি করেন স্থানীয়রা। তবে সুনির্দিষ্ট অভিযোগ পেলে বিষয়টি তদন্ত করে দেখার কথা জানিয়েছে সংশ্লিষ্ট কর্তৃপক্ষ।

মূল ঠিকাদার মোকছেদুল হক বলেন, উপজেলা প্রকল্প বাস্তবায়ন কর্মকর্তার সঙ্গে এ বিষয়ে কথা হয়েছে। দ্রুত সংযোগ সড়কের নির্মাণকাজ শেষ করা হবে। তবে সাব-ঠিকাদার রাকিবুজ্জামান রাকিব বর্তমানে পলাতক রয়েছেন বলেও জানান তিনি।

রাজারহাট উপজেলা প্রকল্প বাস্তবায়ন কর্মকর্তা মো. আসাদুজ্জামান বলেন, ঠিকাদারকে এখনো পুরো বিল পরিশোধ করা হয়নি। চলতি মাসের মধ্যে সংযোগ সড়কের কাজ শেষ না হলে চুক্তি অনুযায়ী ঠিকাদারের বিরুদ্ধে ব্যবস্থা নেওয়া হবে। এ বিষয়ে মন্ত্রণালয়কে চিঠি দেওয়া হয়েছে। কাজের মান নিয়ে সুনির্দিষ্ট অভিযোগ পাওয়া গেলে তা খতিয়ে দেখা হবে।

স্থানীয়দের দাবি, দ্রুত সংযোগ সড়ক নির্মাণ করে সেতুটি চলাচলের উপযোগী করা হোক। তাদের প্রশ্ন, মানুষের চলাচলের জন্য নির্মিত সেতুটি সংযোগ সড়ক ছাড়া আর কতদিন পড়ে থাকবে।

কালের আলো/এমএসআইপি 

ইসলামপুরে শিক্ষকসংকটে ব্যাহত প্রাথমিকের পাঠদান

ইসলামপুর(জামালপুর) সংবাদদাতা
প্রকাশিত: শুক্রবার, ২৫ সেপ্টেম্বর, ২০২৬, ১১:৫২ পূর্বাহ্ণ
ইসলামপুরে শিক্ষকসংকটে ব্যাহত প্রাথমিকের পাঠদান

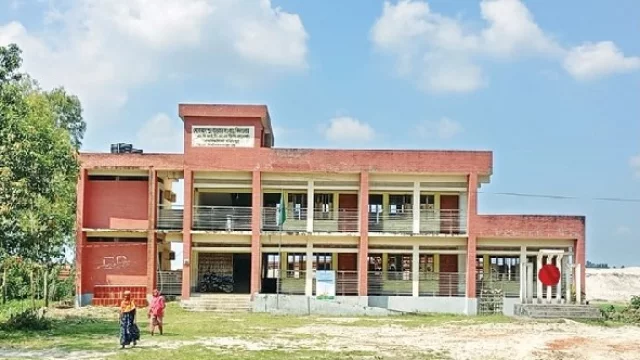
জামালপুরের ইসলামপুরে প্রাথমিক বিদ্যালয় ও উপজেলা শিক্ষা অফিসে জনবলসংকট প্রকট আকার ধারণ করেছে। উপজেলার ১৭৭টি সরকারি প্রাথমিক বিদ্যালয়ের মধ্যে ১২৮টিতেই স্থায়ী প্রধান শিক্ষক নেই। এসব বিদ্যালয় ভারপ্রাপ্ত প্রধান শিক্ষক দিয়ে পরিচালিত হচ্ছে। পাশাপাশি ৫৬টি সহকারী শিক্ষক, তিনটি সহকারী উপজেলা শিক্ষা কর্মকর্তা (এটিও), একজন উচ্চমান সহকারী ও একজন অফিস সহকারীর পদও শূন্য রয়েছে।

উপজেলা প্রাথমিক শিক্ষা অফিস সূত্রে জানা যায়, ইসলামপুরে সরকারি, নিবন্ধিত, কেজিসহ মোট ২৮৫টি প্রাথমিক বিদ্যালয়ে শিক্ষার্থী রয়েছে ৫১ হাজার ৮৭০ জন। এর মধ্যে ১৭৭টি সরকারি বিদ্যালয়ে অনুমোদিত সহকারী শিক্ষকের পদ ৯৩৬টি। বর্তমানে কর্মরত আছেন ৮৮০ জন। ফলে ৫৬টি পদ শূন্য রয়েছে।

এদিকে ১৭৭টি সরকারি বিদ্যালয়ের প্রধান শিক্ষকের পদের বিপরীতে কর্মরত রয়েছেন মাত্র ৪৮ জন। ফলে ১২৮টি বিদ্যালয়ে সহকারী শিক্ষকদের কাউকে চলতি দায়িত্ব, আবার কাউকে ভারপ্রাপ্ত প্রধান শিক্ষকের দায়িত্ব দিয়ে বিদ্যালয় পরিচালনা করা হচ্ছে।

সংশ্লিষ্টরা জানান, রাজস্ব খাতে অন্তর্ভুক্ত ২৮টি বিদ্যালয়ের প্রধান শিক্ষক পদ নিয়ে আদালতে মামলা চলমান থাকায় পদোন্নতি প্রক্রিয়া দীর্ঘদিন ধরে আটকে আছে। এতে জ্যেষ্ঠতার ভিত্তিতে সহকারী শিক্ষকদের অতিরিক্ত প্রশাসনিক দায়িত্ব পালন করতে হচ্ছে। ফলে নিয়মিত পাঠদানের পাশাপাশি বিদ্যালয়ের প্রশাসনিক কাজ সামলাতে গিয়ে শিক্ষকরা হিমশিম খাচ্ছেন।

শিক্ষকসংকটের কারণে কোনো কোনো বিদ্যালয়ে একাধিক শ্রেণির পাঠদান ও অতিরিক্ত দায়িত্ব একই শিক্ষককে পালন করতে হচ্ছে। এতে শিক্ষক-শিক্ষার্থী অনুপাতেও ভারসাম্য থাকছে না। পাশাপাশি প্রধান শিক্ষক না থাকায় বিদ্যালয়ের নেতৃত্ব ও প্রশাসনিক কার্যক্রমে নানা জটিলতা তৈরি হচ্ছে বলে জানিয়েছেন শিক্ষকরা।

নাম প্রকাশে অনিচ্ছুক কয়েকজন শিক্ষক বলেন, ভারপ্রাপ্ত প্রধান শিক্ষক হিসেবে দায়িত্ব দেওয়া হলেও অনেক ক্ষেত্রে সহকর্মীদের কাছ থেকে যথাযথ সহযোগিতা পাওয়া যায় না। ফলে বিদ্যালয়ের বিভিন্ন সিদ্ধান্ত গ্রহণ ও প্রশাসনিক কার্যক্রম পরিচালনায় সমস্যার সৃষ্টি হয়।

অভিভাবক রিপন মিয়া বলেন, উপজেলার অধিকাংশ প্রাথমিক বিদ্যালয়ে প্রধান শিক্ষক না থাকায় শিক্ষার্থীদের পড়াশোনায় নেতিবাচক প্রভাব পড়ছে। দ্রুত শিক্ষকসংকট নিরসন করা প্রয়োজন।

তবে শিক্ষার্থীর উপস্থিতি কমে যাওয়ার পেছনে বিদ্যালয়ের বাইরের বিভিন্ন কারণও রয়েছে বলে জানান বীর সিংহ সরকারি প্রাথমিক বিদ্যালয়ের প্রধান শিক্ষক রেহেনা খাতুন। তিনি বলেন, আশপাশে একাধিক বিদ্যালয় গড়ে ওঠায় শিক্ষার্থী সংখ্যা কমছে। অনেক অভিভাবক সন্তানদের মাদ্রাসায় ভর্তি করাচ্ছেন। আবার টিফিনের সময় বাড়িতে গিয়ে অনেক শিক্ষার্থী আর বিদ্যালয়ে ফিরতে চায় না।

উপজেলা শিক্ষা কর্মকর্তা স্বর্ণজীব দেব বলেন, তিনি সম্প্রতি দায়িত্ব নিয়েছেন এবং বিভিন্ন অনিয়মের বিষয়ে খোঁজখবর রাখছেন। তবে ১৭৭টি সরকারি বিদ্যালয় নিয়মিত তদারকি করা অত্যন্ত কঠিন। শিক্ষার মানোন্নয়নে স্থানীয় সচেতন মহল ও গণমাধ্যমের সহযোগিতা প্রয়োজন।

কালের আলো/এমএসআইপি 

মাটির ঘরে জড়িয়ে আছে প্রজন্মের সুখ-দুঃখের স্মৃতি

সখিপুর (টাঙ্গাইল) সংবাদদাতা
প্রকাশিত: শুক্রবার, ২৫ সেপ্টেম্বর, ২০২৬, ১১:২৬ পূর্বাহ্ণ
মাটির ঘরে জড়িয়ে আছে প্রজন্মের সুখ-দুঃখের স্মৃতি

একসময় গ্রামবাংলার প্রায় প্রতিটি জনপদেই দেখা মিলত মাটির ঘরের। পুরু মাটির দেয়াল, খড় বা টিনের ছাউনি আর মাটির লেপ দেওয়া উঠান—সব মিলিয়ে এসব ঘর ছিল গ্রামীণ জীবনের চেনা প্রতিচ্ছবি। ঈদের আগে ঘর লেপাপোছা ও নতুন করে সাজানোর মধ্যেও ছিল আলাদা আনন্দ। তবে আধুনিকতার ছোঁয়ায় টিনের ঘর ও পাকা ভবনের বিস্তারে সখীপুরের গ্রামাঞ্চল থেকেও হারিয়ে যাচ্ছে ঐতিহ্যবাহী মাটির ঘর।

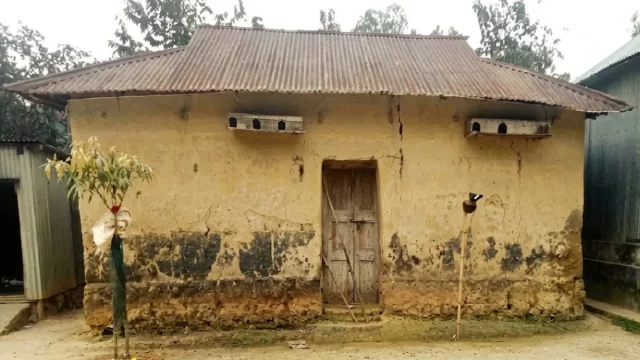
উপজেলার বিভিন্ন গ্রামে এখনো হাতে গোনা কিছু মাটির ঘর টিকে আছে। এসব ঘর কোথাও বসতবাড়ি হিসেবে ব্যবহৃত হচ্ছে, আবার কোথাও পড়ে আছে পরিত্যক্ত অবস্থায়। অনেক পরিবারের কাছে এসব ঘর শুধু থাকার জায়গা নয়, বরং পূর্বপুরুষের স্মৃতি ও পারিবারিক আবেগের অংশ।

গজারিয়া ইউনিয়নের পাথারপুর গ্রামের ৭৫ বছর বয়সি আনোয়ারা খাতুন এখনো স্বামীর রেখে যাওয়া মাটির ঘরে বসবাস করছেন। ৩০ বছরের বেশি সময় ধরে ঘরটি তার ঠিকানা। প্রায় দুই দশক আগে স্বামী মারা গেলেও তিনি ঘরটি ছেড়ে যাননি। জীবনের দীর্ঘ সময়ের সুখ-দুঃখের অসংখ্য স্মৃতি জড়িয়ে রয়েছে এই ঘরের সঙ্গে।

হতেয়া রাজাবাড়ী ইউনিয়নের হতেয়া গ্রামের ৭০ বছর বয়সি আনোয়ারা বেগমের জীবনও একইভাবে মাটির ঘরকে ঘিরে। স্বামী রমিজ উদ্দিন মারা যাওয়ার এক যুগের বেশি সময় পেরিয়ে গেলেও পুরোনো ঘরেই কাটছে তার জীবনের শেষ সময়। মেয়ে নাজমা আক্তারের ভাষায়, ‘মাটির ঘরটি শুধু আমাদের বসতবাড়ি নয়, এটি মায়ের জীবনের সুখ-দুঃখের সঙ্গী।’

করুটিয়াপাড়া, হতেয়া, পাথারপুর, কচুয়া, বড়চওনা, ছোট মৌশাসহ উপজেলার বিভিন্ন এলাকায় এখনো কিছু মাটির ঘর দেখা যায়। স্থানীয় বাসিন্দাদের ভাষ্য, একসময় বাপ-দাদার তৈরি এসব ঘরেই প্রজন্মের পর প্রজন্ম বসবাস করত। পুরু মাটির দেয়ালের কারণে গরমের সময় ঘরের ভেতর তুলনামূলক ঠান্ডা থাকত। কোথাও কোথাও দুইতলা মাটির ঘরও তৈরি করা হতো, যেগুলো স্থানীয়ভাবে ‘কোঠা ঘর’ নামে পরিচিত ছিল।

মাটির ঘর নির্মাণেও ছিল নিজস্ব ঐতিহ্য। মাটির সঙ্গে তুষ ও চুনা মিশিয়ে কাঠের খুঁটির ওপর স্তরে স্তরে মাটি লেপে দেয়াল তৈরি করা হতো। সময়ের সঙ্গে সেই নির্মাণকৌশলও হারিয়ে যেতে বসেছে।

পাথারপুর গ্রামের কৃষক লাল মিয়া বলেন, ‘বাপ-দাদার আমল থেকেই আমাদের বাড়িতে মাটির ঘর ছিল। এখন আমরা টিনের ঘরে থাকি। আমার মা এখনো মাটির ঘরেই থাকেন। বাপ-দাদার স্মৃতি ধরে রাখতেই ঘরটি ভাঙিনি।’

ছোট মৌশা গ্রামের কৃষক মো. শহিদুল ইসলাম বলেন, ‘জন্মের পর থেকেই বাবা-মাকে মাটির ঘরে থাকতে দেখেছি। পরিবারের সুখ-দুঃখের অনেক স্মৃতি এই ঘরকে ঘিরে। ঈদের আগে মা-বাবা ঘরটি নতুন করে লেপে দিতেন। ঘরটিও যেন ঈদের সঙ্গে নতুন প্রাণ ফিরে পেত।’

সখীপুর সরকারি কলেজের ভূগোল বিষয়ের প্রভাষক মোছা. নাছিমা আক্তার বলেন, গ্রামীণ জীবনের সঙ্গে মাটির ঘরের সম্পর্ক ছিল গভীর। একসময় টিনের ঘর ও দালানকোঠার প্রচলন না থাকায় মানুষ মাটির ঘরেই বসবাস করত। বর্তমানে এসব ঘর কমে গেলেও কোথাও কোথাও এখনো মানুষ বসবাস করছেন এবং তাদের জীবনের নানা স্মৃতি এসব ঘরের সঙ্গে জড়িয়ে আছে।

আধুনিকতার চাপে মাটির ঘরের সংখ্যা কমে গেলেও সখীপুরে টিকে থাকা অল্প কিছু ঘর এখনো গ্রামীণ ঐতিহ্যের সাক্ষী হয়ে আছে। মাটি, তুষ ও চুনে তৈরি এসব স্থাপনা যেন হারিয়ে যাওয়া এক জীবনধারা, পারিবারিক স্মৃতি ও শেকড়ের নীরব গল্প বহন করে চলেছে।

কালের আলো/এমএসআইপি 

মুঠোফোনে ব্যাংকিং, কঠিন সমীকরণ সামনে

কালের আলো রিপোর্ট:
প্রকাশিত: শুক্রবার, ২৫ সেপ্টেম্বর, ২০২৬, ১১:১৭ পূর্বাহ্ণ
মুঠোফোনে ব্যাংকিং, কঠিন সমীকরণ সামনে

ব্যাংকের ঠিকানা বদলাচ্ছে। ইট-পাথরের শাখা নয়, গ্রাহকের হাতের মুঠোয় থাকা স্মার্টফোনই হতে যাচ্ছে নতুন ব্যাংকিংয়ের প্রধান দরজা। সেই পরিবর্তনের পথে আরেক ধাপ এগোল বাংলাদেশ। পাঁচটি প্রস্তাবিত ডিজিটাল ব্যাংককে লেটার অব ইনটেন্ট (এলওআই) দেওয়ার সিদ্ধান্ত নিয়েছে বাংলাদেশ ব্যাংক।

  • এলওআইয়ের পর ৩০০ কোটি টাকার মূলধন, শাখা-উপশাখা ছাড়াই সেবা দেওয়ার প্রস্তুতি
  • বিকাশ, রবি, ভিওন-স্কয়ারসহ শক্তিশালী উদ্যোক্তাদের অংশগ্রহণে ব্যাংকিংয়ে তৈরি হচ্ছে নতুন প্রতিযোগিতার ক্ষেত্র
  • আর্থিক অন্তর্ভুক্তির নতুন সম্ভাবনার পাশাপাশি সাইবার ঝুঁকি ও তথ্য সুরক্ষাই হবে বড় চ্যালেঞ্জ

কড়ি ডিজিটাল ব্যাংক, ডিকে ডিজিটাল ব্যাংক, বিকাশ ডিজিটাল ব্যাংক, বুস্ট ডিজিটাল ব্যাংক ও নোভা ডিজিটাল ব্যাংকের জন্য এটি বড় অগ্রগতি। তবে এলওআই মানেই ব্যাংক চালুর ছাড়পত্র নয়। বরং এখন শুরু হচ্ছে সবচেয়ে গুরুত্বপূর্ণ পর্ব—মূলধন, প্রযুক্তি, সাইবার নিরাপত্তা, ঝুঁকি ব্যবস্থাপনা ও সুশাসনের শর্ত পূরণ করে চূড়ান্ত লাইসেন্স পাওয়ার লড়াই।

৫২ আবেদন থেকে পাঁচে
ডিজিটাল ব্যাংকের স্বপ্নের শুরু ২০২৩ সালে। প্রথম দফায় ৫২টি প্রতিষ্ঠান ও জোট লাইসেন্সের জন্য আবেদন করে। যাচাই-বাছাই শেষে কড়ি ও নগদ ডিজিটাল ব্যাংককে এলওআই দেওয়া হয়েছিল। পরে শর্ত পূরণে জটিলতার কারণে কড়ির অনুমোদন স্থগিত হয়। নতুন শর্তে সেটি আবার এলওআইয়ের পর্যায়ে ফিরেছে। অন্যদিকে নগদ ডিজিটাল ব্যাংক চূড়ান্ত অনুমোদনের প্রক্রিয়ায় রয়েছে।

পরবর্তীতে নীতিমালায় পরিবর্তন এনে ২০২৫ সালে নতুন করে আবেদন আহ্বান করা হয়। এবার আবেদন পড়ে ১২টি। মোবাইল আর্থিক সেবা, টেলিযোগাযোগ ও শিল্প খাতের শক্তিশালী প্রতিষ্ঠানের অংশগ্রহণে প্রতিযোগিতাটিও হয়ে ওঠে ভিন্ন মাত্রার। সেখান থেকেই বাছাই হয়ে পাঁচটি উদ্যোগ পেল এলওআই।

ব্যাংকিংয়ে ঢুকছে বড় প্রযুক্তি-গ্রাহকভিত্তি
নতুন উদ্যোগগুলোর উদ্যোক্তা কাঠামোই বলে দিচ্ছে, ডিজিটাল ব্যাংকিংয়ের বাজারে প্রতিযোগিতা শুধু ব্যাংকের সঙ্গে ব্যাংকের মধ্যে সীমাবদ্ধ থাকবে না। ডিকে ডিজিটাল ব্যাংকের সঙ্গে রয়েছে ভুটানের ডিকে ব্যাংকের সম্পৃক্ততা। বিকাশ ডিজিটাল ব্যাংকের পেছনে রয়েছে দেশের বড় মোবাইল আর্থিক সেবাদাতা বিকাশ। বুস্ট ডিজিটাল ব্যাংকের সঙ্গে রয়েছে রবি আজিয়াটা।

নোভা ডিজিটাল ব্যাংকের উদ্যোক্তা কাঠামোয় রয়েছে ভিওন ও স্কয়ার গ্রুপ। আর কড়ি ডিজিটাল ব্যাংকের উদ্যোক্তা হিসেবে রয়েছে হাবিবুল্লাহ এন করিমের নাম। অর্থাৎ একদিকে ব্যাংকিং অভিজ্ঞতা, অন্যদিকে বিপুল গ্রাহকভিত্তি, টেলিযোগাযোগ অবকাঠামো ও প্রযুক্তিগত সক্ষমতা—সব মিলিয়ে প্রচলিত ব্যাংকিংয়ের বাইরে একটি নতুন ব্যবসায়িক মডেল দাঁড়ানোর সম্ভাবনা তৈরি হয়েছে।

৩০০ কোটি টাকা: প্রথম দরজার চাবি
এই বাজারে ঢুকতে অবশ্য শুধু বড় ব্র্যান্ড যথেষ্ট নয়। সংশোধিত নীতিমালায় ডিজিটাল ব্যাংকের ন্যূনতম পরিশোধিত মূলধন নির্ধারণ করা হয়েছে ৩০০ কোটি টাকা। আগের সীমা ছিল ১২৫ কোটি টাকা। মূলধনের এই বড় ব্যবধান দেখাচ্ছে, নিয়ন্ত্রক সংস্থা ডিজিটাল ব্যাংককে কেবল প্রযুক্তিভিত্তিক স্টার্টআপ হিসেবে দেখতে চাইছে না; বরং পূর্ণাঙ্গ ব্যাংকিং ঝুঁকি বহনের সক্ষমতা নিশ্চিত করতে চাইছে। উদ্যোক্তা ও পরিচালকদের ‘ফিট অ্যান্ড প্রপার’ হওয়ার শর্তও তাই গুরুত্বপূর্ণ।

শাখা নেই, সেবা থাকবে স্ক্রিনে
ডিজিটাল ব্যাংকের সবচেয়ে বড় পরিবর্তন আসবে গ্রাহকের অভিজ্ঞতায়। অ্যাকাউন্ট খোলা, টাকা স্থানান্তর, আমানত, ঋণ কিংবা বিল পরিশোধ—এসব সেবা শাখা, উপশাখা বা কাউন্টারের পরিবর্তে মোবাইল অ্যাপ, ওয়েবসাইট ও অন্যান্য ডিজিটাল প্ল্যাটফর্মে কেন্দ্রীভূত হবে।

ফলে শাখা স্থাপন ও পরিচালনার প্রচলিত ব্যয় কমানোর সুযোগ রয়েছে। একই সঙ্গে প্রত্যন্ত অঞ্চলের গ্রাহক বা ব্যাংকের শাখায় যাওয়া যাদের জন্য ব্যয়বহুল, তাদের কাছেও দ্রুত সেবা পৌঁছানো সম্ভব হতে পারে।

বদল আসবে ঋণের বাজারে
ডিজিটাল ব্যাংকের সবচেয়ে বড় সম্ভাবনা শুধু টাকা পাঠানো বা অ্যাকাউন্ট খোলায় নয়; ঋণ বিতরণেও। গ্রাহকের লেনদেনের তথ্য বিশ্লেষণ করে ঋণযোগ্যতা নির্ধারণ করা গেলে প্রচলিত ব্যাংকের নিয়মিত ক্রেডিট ইতিহাস না থাকা ক্ষুদ্র উদ্যোক্তা কিংবা অনানুষ্ঠানিক খাতের ব্যবসায়ীদের একটি অংশ নতুনভাবে ব্যাংকিংয়ের আওতায় আসতে পারে।

কিন্তু এখানেই প্রশ্নও বড়। কোন তথ্যের ভিত্তিতে একজন গ্রাহককে ঋণযোগ্য বলা হবে, অ্যালগরিদম কতটা নির্ভুল হবে এবং সেই সিদ্ধান্তে গ্রাহকের ব্যক্তিগত তথ্য কতটা সুরক্ষিত থাকবে—এসবের ওপর নির্ভর করবে ডিজিটাল ঋণ ব্যবস্থার বিশ্বাসযোগ্যতা।

প্রযুক্তিই শক্তি, প্রযুক্তিই ঝুঁকি
ডিজিটাল ব্যাংকের সবচেয়ে বড় সুবিধা যেখানে প্রযুক্তি, সবচেয়ে বড় ঝুঁকিও সেখানে। সাইবার হামলা, পরিচয় জালিয়াতি, অ্যাকাউন্ট দখল, তথ্য ফাঁস কিংবা প্রযুক্তিগত বিপর্যয় ঘটলে তার প্রভাব শুধু একটি অ্যাপের ওপর পড়বে না; সরাসরি পড়বে গ্রাহকের অর্থ ও ব্যাংকের প্রতি আস্থায়।

প্রচলিত ব্যাংকে গ্রাহকের সামনে একজন কর্মকর্তা থাকেন। ডিজিটাল ব্যাংকে সেই সম্পর্কের বড় অংশই হবে পর্দার আড়ালে থাকা প্রযুক্তি, সফটওয়্যার ও স্বয়ংক্রিয় ব্যবস্থার সঙ্গে। ফলে শক্তিশালী পরিচয় যাচাই, তথ্য সুরক্ষা, প্রতারণা শনাক্তকরণ এবং দ্রুত অভিযোগ নিষ্পত্তির ব্যবস্থা ছাড়া ডিজিটাল ব্যাংকিংয়ের বিস্তার উল্টো ঝুঁকি তৈরি করতে পারে।

এলওআইয়ের পর আসল পরীক্ষা
বাংলাদেশ ব্যাংকের মুখপাত্র ও নির্বাহী পরিচালক আরিফ হোসেন খান জানিয়েছেন, আবেদনকারীদের সাইবার নিরাপত্তাসহ বিভিন্ন বিষয়ে শর্ত দেওয়া হয়েছে। প্রতিষ্ঠানগুলো শর্ত পূরণ করে প্রস্তুতির কথা জানালে কেন্দ্রীয় ব্যাংক তা যাচাই করবে। সবকিছু সন্তোষজনক হলে চূড়ান্ত অনুমোদন দেওয়া হবে।

ফলে পাঁচটি এলওআইকে ডিজিটাল ব্যাংকের শেষ সাফল্য হিসেবে দেখার সুযোগ নেই। এটি বরং চূড়ান্ত লাইসেন্সের আগে সবচেয়ে গুরুত্বপূর্ণ পরীক্ষার শুরু। এখন দেখতে হবে—যারা বড় গ্রাহকভিত্তি, প্রযুক্তি ও মূলধনের শক্তি নিয়ে মাঠে নামছে, তারা সেই শক্তিকে কতটা নিরাপদ, সুশাসিত ও টেকসই ব্যাংকিং সেবায় রূপ দিতে পারে। কারণ ব্যাংকের ঠিকানা মোবাইলের পর্দায় বদলালেই ব্যাংকিং বদলে যায় না।

এম/এএইচ