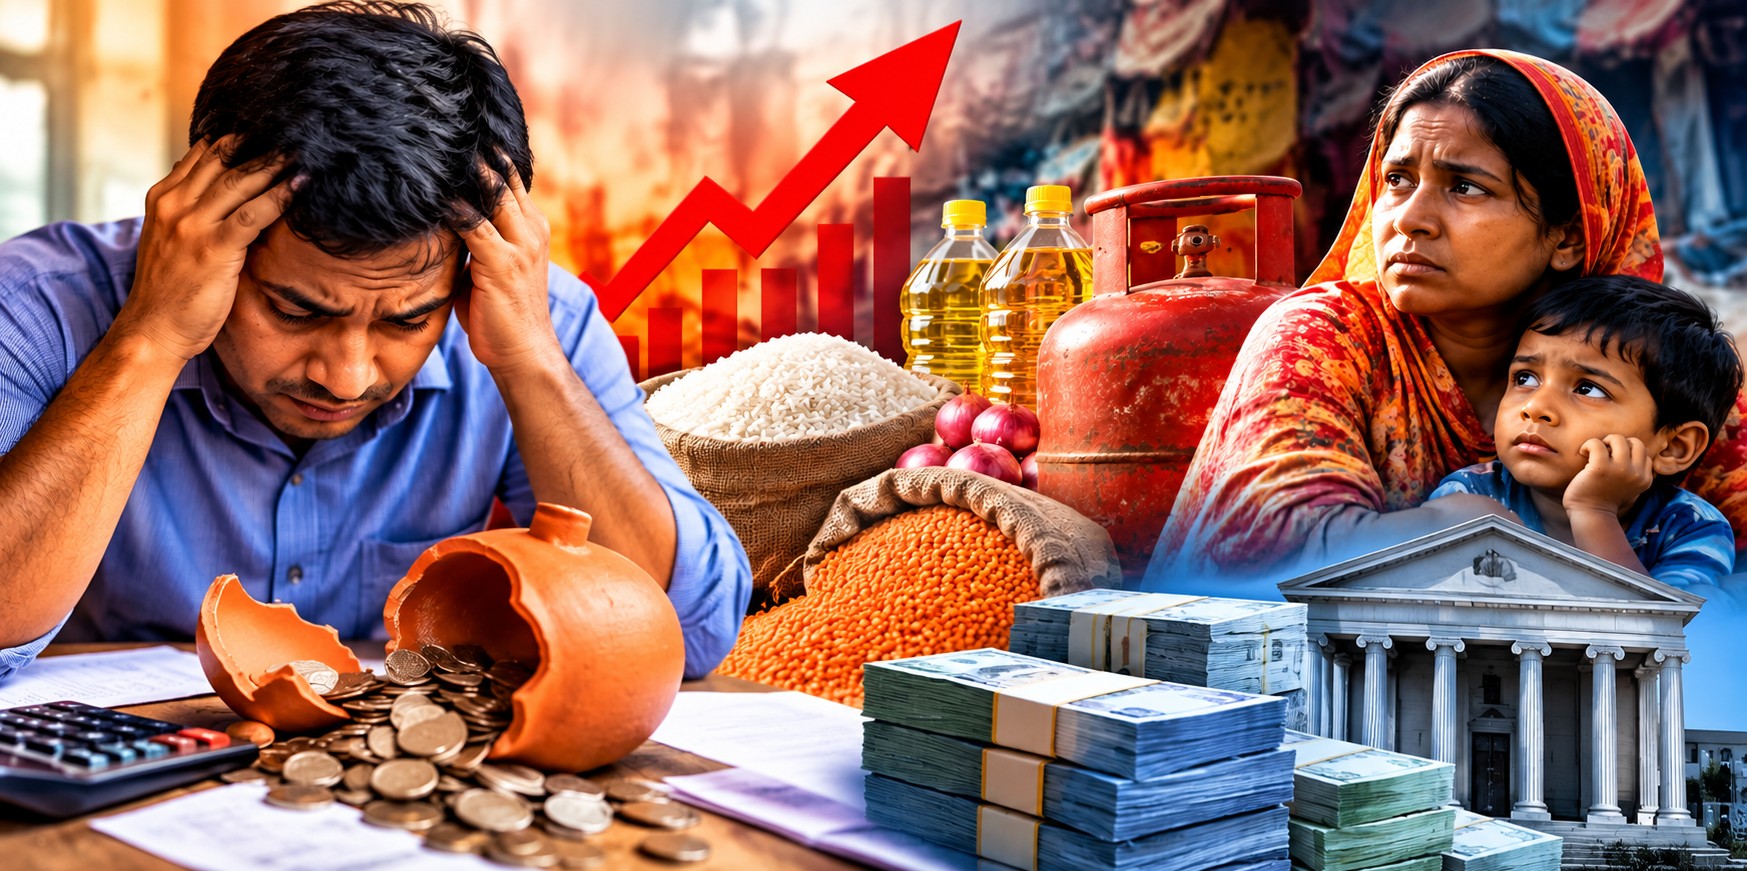
একসময় যে টাকা জমছিল মেয়ের ভালো স্কুলে ভর্তির জন্য, এখন সেই টাকাই খরচ হচ্ছে চাল, ডাল, তেল আর বাড়িভাড়ায়। তিন বছরে কষ্ট করে জমানো দুই লাখ টাকার অর্ধেক শেষ। মাসে ৩৫ হাজার টাকা বেতন পেয়েও সংসার চালাতে ঘাটতি থাকছে আট থেকে ১০ হাজার টাকা। প্রথমে ধারদেনা, তারপর ব্যাংকের স্থায়ী আমানত ভাঙা—এভাবেই দিন কাটছে রাজধানীর কল্যাণপুরের বেসরকারি চাকরিজীবী আনিসুর রহমানের। সামনে কীভাবে সংসার চলবে, সেই উত্তর তাঁর জানা নেই।
একই সংকটের আরেক চিত্র রাজধানীর কড়াইল বস্তিতে। পোশাকশ্রমিক আয়েশা বেগম ও তাঁর রিকশাচালক স্বামীর মাসিক আয় ২৫ হাজার টাকা। একসময় সংসার চালিয়ে গ্রামের বাড়িতে পাঁচ হাজার টাকা পাঠাতে পারতেন। এখন টানা তিন মাস সেই টাকা পাঠানো বন্ধ। উল্টো সংসারের খরচ জোগাতে গ্রামের বাড়িতে মায়ের জমানো ৩০ হাজার টাকা এনে খরচ করতে হচ্ছে।
- নিত্যপণ্যের দাম, জ্বালানি ও বাড়িভাড়ার চাপে দিশেহারা পরিবার
- জমানো টাকা ফুরিয়ে গেলে ভরসা ধারদেনা
- বাড়ছে আর্থিক নিরাপত্তাহীনতা
আনিসুরের সঞ্চয় কমছে, আয়েশার পরিবারের শেষ ভরসাও ক্ষয়ে যাচ্ছে। তাঁদের গল্প আলাদা হলেও সংকটের কারণ এক—আয় দিয়ে আর সংসার চলছে না। চাল, ডাল, তেল, গ্যাস, বাসাভাড়া, যাতায়াত, সন্তানের পড়াশোনা—প্রায় প্রতিটি খাতেই বাড়তি খরচ। অথচ সেই অনুপাতে বাড়েনি বেতন কিংবা মজুরি। ফলে মাসের হিসাব মেলাতে গিয়ে প্রথমে বাদ পড়ছে সঞ্চয়, এরপর কমছে খাবারের মান, সবশেষে ভরসা হয়ে উঠছে ধারদেনা। শহর থেকে গ্রাম—মধ্যবিত্ত, নিম্নমধ্যবিত্ত ও খেটে খাওয়া বহু পরিবার এখন এই বৃত্তে আটকে পড়ছে।
বাংলাদেশ ব্যাংকের মাসিক প্রতিবেদনের বরাতে দেওয়া তথ্য অনুযায়ী, ২০২৬ সালের ফেব্রুয়ারি থেকে সেপ্টেম্বর পর্যন্ত আট মাসে ব্যাংকিং খাতে নিট আমানত প্রত্যাহারের পরিমাণ দাঁড়িয়েছে ৪৫ হাজার ২০০ কোটি টাকা। অর্থাৎ, এ সময়ে ব্যাংকে যত টাকা জমা পড়েছে, তার চেয়ে বেশি টাকা তুলে নেওয়া হয়েছে। এই অর্থের কতটা জীবনযাত্রার ব্যয় মেটাতে তোলা হয়েছে, তা আলাদাভাবে যাচাই করা প্রয়োজন। তবে সংসারের ব্যয় মেটাতে সঞ্চয় ভাঙা, এফডিআর নগদায়ন এবং ঋণের ওপর নির্ভরতার যে চিত্র সামনে আসছে, তা সাধারণ পরিবারের আর্থিক নিরাপত্তা নিয়ে গুরুতর প্রশ্ন তুলছে।
তিন বছরে পণ্যের দাম বেড়েছে, আয় বাড়েনি সমান তালে
সংকটের মূলে রয়েছে আয় ও ব্যয়ের ভয়াবহ অসামঞ্জস্য। বিভিন্ন গবেষণায় উদ্ধৃত তথ্য অনুযায়ী, গত তিন বছরে চাল, ডাল ও ভোজ্যতেলের মতো নিত্যপ্রয়োজনীয় পণ্যের দাম বেড়েছে প্রায় ৪০ থেকে ৬০ শতাংশ। বিপরীতে, বেসরকারি চাকরি, তৈরি পোশাক ও নির্মাণ খাতের অনেক শ্রমিকের মজুরি বেড়েছে আনুমানিক ১৫ থেকে ২০ শতাংশ।
অর্থাৎ, যে পরিবার আগে ১০০ টাকায় যতটুকু প্রয়োজনীয় পণ্য কিনতে পারত, এখন সেই পণ্য কিনতে অনেক বেশি অর্থ লাগছে। অথচ আয় বাড়ছে তুলনামূলক কম। মূল্যস্ফীতির সঙ্গে পাল্লা দিতে না পেরে প্রতিদিনই কমছে মানুষের প্রকৃত ক্রয়ক্ষমতা। মূল্যস্ফীতির হার কিছুটা কমলেও বাজারে পণ্যের দাম আগের অবস্থায় ফিরে আসে না। দাম বাড়ার গতি কমতে পারে, কিন্তু আগের তুলনায় বেশি দামে পণ্য কিনতে হলে পরিবারের ব্যয়ের চাপ থেকেই যায়।
কয়েক বছর ধরে এই চাপ জমতে জমতে এখন অনেক পরিবারের সঞ্চয় প্রায় নিঃশেষ হওয়ার পথে। বিশেষ করে নির্দিষ্ট বেতনে চলা চাকরিজীবীদের হাতে খরচ কমানোর সুযোগ সীমিত। বাসাভাড়া কমানো সহজ নয়, প্রতিদিনের খাবার বাদ দেওয়া যায় না, সন্তানের পড়াশোনাও বন্ধ করা যায় না। ফলে কাটছাঁটের শেষ জায়গাটি হয়ে ওঠে ভবিষ্যতের জন্য জমানো টাকা।
৩৫ হাজার টাকার বেতনে কোথায় যাবে সংসার?
আনিসুর রহমানের মাসিক বেতন ৩৫ হাজার টাকা। এর মধ্যে বাসাভাড়া ১৫ হাজার টাকা। অর্থাৎ, বেতন পাওয়ার সঙ্গে সঙ্গেই প্রায় ৪৩ শতাংশ চলে যাচ্ছে বাড়িভাড়ায়। এরপর খাবার, গ্যাস, বিদ্যুৎ, যাতায়াত, সন্তানের খরচ ও অন্যান্য প্রয়োজন মেটাতে গিয়ে আয়-ব্যয়ের হিসাব আর মিলছে না।
বর্তমান বাজারদরের উদাহরণ হিসেবে চালের কেজি ৭৫ থেকে ৮৫ টাকা, ভোজ্যতেল ২০০ থেকে ২১০ টাকা এবং ১২ কেজি এলপিজি সিলিন্ডারের দাম ২ হাজার ৪০০ থেকে ২ হাজার ৫০০ টাকা উল্লেখ করা হচ্ছে। এসব দামের সঙ্গে পরিবারের অন্যান্য ব্যয় যোগ হলে সীমিত আয়ের মানুষের জন্য মাস চালানো কঠিন হয়ে পড়ে।
আনিসুরের ক্ষেত্রে মাসিক ঘাটতি আট থেকে ১০ হাজার টাকা। তিন বছরে জমানো দুই লাখ টাকা থেকে ইতিমধ্যে ৫০ হাজার টাকা খরচ হয়ে গেছে। এই অর্থ ছিল মেয়ের ভবিষ্যতের জন্য। এখন তা ব্যয় হচ্ছে বর্তমানের সংকট সামলাতে।
এটাই মধ্যবিত্তের আর্থিক বিপর্যয়ের কঠিন দিক। বাইরে থেকে নিয়মিত চাকরি ও নির্দিষ্ট বেতনের কারণে পরিবারটিকে সচ্ছল মনে হতে পারে। কিন্তু মাস শেষে হাতে কিছু না থাকলে এবং প্রতিটি জরুরি ব্যয় মেটাতে সঞ্চয় ভাঙতে হলে সেই পরিবারের আর্থিক ভিতও দুর্বল হয়ে পড়ে। আজ মেয়ের শিক্ষার জন্য জমানো টাকা যাচ্ছে সংসারের বাজারে। কাল অসুস্থতা, চাকরি হারানো কিংবা অন্য কোনো বিপদ এলে কোথা থেকে আসবে অর্থ—সেই প্রশ্নের উত্তর নেই।
রান্নার গ্যাস কিনতেই আয়ের বড় অংশ শেষ
সংসারের ব্যয় বৃদ্ধির নতুন চাপ হয়ে উঠেছে এলপিজি। পাইপলাইনের গ্যাসের সুবিধা না থাকা বহু পরিবারকে এখন সিলিন্ডার কিনে রান্না করতে হয়। ফলে রান্নার জ্বালানি কিনতেই মাসিক বাজেটের বড় অংশ ব্যয় হচ্ছে।
জানা যায়, ১২ কেজি সিলিন্ডারের সরকার নির্ধারিত দাম ১ হাজার ৮৩৭ টাকা হলেও বাজারে অনেক ক্ষেত্রে তা ২ হাজার ৪০০ থেকে ২ হাজার ৫০০ টাকায় বিক্রি হচ্ছে বলে অভিযোগ রয়েছে। নির্ধারিত মূল্য ও বাজারদরের এই ব্যবধান যাচাই করা প্রয়োজন; তবে সিলিন্ডারের দাম বেশি হলে তার চাপ যে সরাসরি ভোক্তার ওপর পড়ে, তা স্পষ্ট।
একটি নিম্ন আয়ের পরিবারকে যখন খাবার এবং রান্নার জ্বালানির মধ্যে বেছে নিতে হয়, তখন সংকট আর শুধু অর্থের থাকে না। তা হয়ে ওঠে খাদ্য ও পুষ্টির সংকটও। জ্বালানির খরচ বেড়ে যাওয়ায় অনেক পরিবার ডাল, ছোলা কিংবা মাংসের মতো খাবার রান্না কমিয়ে দিতে পারে। পুষ্টিকর খাবার বাদ দিয়ে কেবল পেট ভরানোর খাবারের ওপর নির্ভরতা বাড়লে শিশু ও নারীদের স্বাস্থ্যঝুঁকিও বাড়ে।
কনজ্যুমার অ্যাসোসিয়েশন অব বাংলাদেশের (ক্যাব) জ্বালানি উপদেষ্টা অধ্যাপক শামসুল আলমের মতে, এলপিজির ব্যয় এখন খাদ্যনিরাপত্তার সঙ্গেও যুক্ত। কারণ, রান্নার গ্যাসের পেছনে বেশি অর্থ খরচ হলে অনেক পরিবারকে খাবারের খরচ কমাতে হয়।
কাজ কমছে, আয়ও কমছে; ঋণই শেষ ভরসা
দাম বাড়ার পাশাপাশি কর্মসংস্থানের অনিশ্চয়তা পরিস্থিতিকে আরও কঠিন করছে। নির্মাণশিল্প, আবাসন, ইটভাটা ও ক্ষুদ্র ব্যবসার মতো খাতে কাজ কমে যাওয়ার অভিযোগ রয়েছে। বিভিন্ন খাতের জন্য উদ্ধৃত হিসাবে কাজের সুযোগ কমার হার প্রায় ৩০ শতাংশ বলা হলেও এর ভিত্তি ও সময়কাল যাচাই করা প্রয়োজন।
কাজ কমলে দিনমজুরের আয় কমে। আবার যাঁরা চাকরিতে রয়েছেন, তাঁদের অনেকের ওভারটাইম, বোনাস কিংবা নিয়মিত বেতন বৃদ্ধির সুযোগও সংকুচিত হচ্ছে। কিছু প্রতিষ্ঠানে কয়েক বছর ধরে বেতন না বাড়ার অভিযোগ রয়েছে। এতে একদিকে সংসারের খরচ বাড়ছে, অন্যদিকে আয় স্থবির থাকছে কিংবা কমছে। এই দ্বিমুখী চাপ থেকে বেরিয়ে আসতে প্রথমে সঞ্চয় ভাঙতে হচ্ছে। সঞ্চয় শেষ হলে শুরু হচ্ছে ধারদেনা।
ক্ষুদ্রঋণ প্রতিষ্ঠান থেকে ঋণ নেওয়া ২০ শতাংশ বৃদ্ধি এবং ঋণ পরিশোধে খেলাপির হার ৮ শতাংশ থেকে ১৪ শতাংশে ওঠার কথা বলা হয়েছে। সংশ্লিষ্ট সংস্থার মূল তথ্য যাচাই সাপেক্ষে এসব সংখ্যা ঋণনির্ভরতার ঝুঁকি বোঝার গুরুত্বপূর্ণ সূচক হতে পারে। ঋণ নিয়ে ব্যবসা করলে ভবিষ্যতে আয় হওয়ার সম্ভাবনা থাকে। কিন্তু ঋণ নিয়ে চাল-ডাল কিনলে সেই অর্থ খরচ হয়ে যায়, অথচ ঋণ পরিশোধের দায় থেকে যায়। আয় না বাড়লে পুরোনো ঋণ শোধ করতে নতুন ঋণ নেওয়ার পরিস্থিতি তৈরি হতে পারে।
অর্থনীতির ভাষায়, ভবিষ্যতের জন্য জমানো অর্থ দিয়ে বর্তমানের খরচ মেটানোকে বলা হয় ডিস-সেভিং বা ঋণাত্মক সঞ্চয়। ঢাকা বিশ্ববিদ্যালয়ের অর্থনীতি বিভাগের অধ্যাপক ড. এম এম আকাশের মতে, মানুষ যখন ভবিষ্যতের জন্য জমানো টাকা দিয়ে নিত্যপ্রয়োজনীয় খাবার কিনতে বাধ্য হয়, তখন বুঝতে হবে পরিবারটি গুরুতর আর্থিক চাপের মধ্যে রয়েছে এবং খাদ্যনিরাপত্তার ঝুঁকিও বাড়ছে।
সঞ্চয় শেষ হলে শুধু টাকা নয়, হারায় ভবিষ্যৎও
সঞ্চয় ভাঙার প্রভাব শুধু ব্যাংক হিসাবের অঙ্কে সীমাবদ্ধ থাকে না। এর সঙ্গে জড়িয়ে থাকে সন্তানের শিক্ষা, পরিবারের চিকিৎসা, জরুরি পরিস্থিতি মোকাবিলা এবং ভবিষ্যতে ঘুরে দাঁড়ানোর সক্ষমতা। গ্রামের কোনো পরিবার সংসার চালাতে গরু-ছাগল বিক্রি করলে হারায় তার সম্পদ ও সম্ভাব্য আয়ের উৎস। শহরের কোনো পরিবার এফডিআর ভেঙে ফেললে হারায় ভবিষ্যতের নিরাপত্তাবলয়। আর কোনো পরিবার ঋণ নিয়ে নিয়মিত খাবার কিনতে বাধ্য হলে তার ওপর জমতে থাকে পরবর্তী মাসের দায়।
খাদ্যতালিকা থেকে মাছ, মাংস, ডিম ও দুধের মতো পুষ্টিকর খাবার বাদ পড়লে সংকট আরও গভীর হয়। বিশেষ করে শিশু, গর্ভবতী নারী ও অসুস্থ সদস্যদের জন্য এর প্রভাব দীর্ঘস্থায়ী হতে পারে। খাদ্যনিরাপত্তা মানে শুধু পেট ভরে খাওয়া নয়; প্রয়োজনীয় পুষ্টি নিশ্চিত করাও এর অংশ। অর্থাৎ, আজকের ব্যয় মেটাতে সঞ্চয় শেষ হয়ে গেলে আগামী দিনের শিক্ষা, স্বাস্থ্য ও জীবিকার ওপরও চাপ তৈরি হয়। একটি পরিবারের আর্থিক সংকট এভাবেই দীর্ঘমেয়াদি সামাজিক সংকটে রূপ নিতে পারে।
সমাধান কোথায়: সহায়তা চাই এখনই
অর্থনীতিবিদ ও বিশ্লেষকদের মতে, এই সংকট মোকাবিলায় শুধু মূল্যস্ফীতির হার কমানোর উদ্যোগ যথেষ্ট নয়। মানুষের হাতে পর্যাপ্ত আয় নিশ্চিত করা, কর্মসংস্থান বাড়ানো এবং সবচেয়ে বেশি চাপে থাকা পরিবারগুলোর কাছে সরাসরি সহায়তা পৌঁছে দেওয়াও জরুরি।
প্রথমত, ওএমএসের মতো স্বল্পমূল্যে খাদ্য বিক্রির কর্মসূচি আরও কার্যকর ও বিস্তৃত করা যেতে পারে। শহরের দরিদ্র ও নিম্ন আয়ের পরিবারগুলোর জন্য নিয়মিত খাদ্যসহায়তা নিশ্চিত করা প্রয়োজন। সুবিধাভোগী নির্বাচনে স্বচ্ছতা এবং প্রকৃত অভাবীদের অগ্রাধিকার দিতে হবে।
দ্বিতীয়ত, দরিদ্র পরিবারগুলোর জন্য লক্ষ্যভিত্তিক নগদ সহায়তা চালু বা সম্প্রসারণ করা যেতে পারে। এতে পরিবারগুলো নিজেদের জরুরি প্রয়োজন অনুযায়ী খাবার, ওষুধ, শিক্ষা কিংবা জ্বালানির খরচ মেটাতে পারবে। তবে সহায়তার পরিমাণ, উপকারভোগীর সংখ্যা এবং অর্থের উৎস নির্ধারণ করতে হবে বাস্তবসম্মত হিসাবের ভিত্তিতে।
তৃতীয়ত, এলপিজির বাজারে নির্ধারিত মূল্য কার্যকর হচ্ছে কি না, তা তদারক করা জরুরি। সরবরাহ স্বাভাবিক রাখা, অযৌক্তিক মূল্যবৃদ্ধি ঠেকানো এবং দরিদ্র পরিবারের জন্য লক্ষ্যভিত্তিক জ্বালানি সহায়তা চালু করা গেলে ব্যয়ের চাপ কমানো সম্ভব হতে পারে।
চতুর্থত, শহর ও গ্রামে কর্মসংস্থান বাড়ানোর উদ্যোগ প্রয়োজন। স্থানীয় অবকাঠামো রক্ষণাবেক্ষণ, পরিচ্ছন্নতা, নগর উন্নয়ন ও জনসেবামূলক কাজে অস্থায়ী কর্মসংস্থান তৈরি করা গেলে সীমিত আয়ের মানুষ সরাসরি উপকৃত হবেন।
পঞ্চমত, বেসরকারি খাতের শ্রমিক ও কর্মীদের মজুরি নিয়মিত পর্যালোচনা এবং সামাজিক সুরক্ষা জোরদার করতে হবে। আয় না বাড়লে শুধু বাজারে পণ্যের সরবরাহ নিশ্চিত করে সাধারণ মানুষের জীবনযাত্রার মান ধরে রাখা কঠিন।
আর কত দিন সঞ্চয় ভেঙে চলবে মানুষ?
বিশিষ্ট অর্থনীতিবিদ ও নলেজ হাব ইনস্টিটিউটের চেয়ারম্যান ড. খোন্দকার গোলাম মোয়াজ্জেম হোসেনের মতে, খাদ্যপণ্যের মূল্যবৃদ্ধি, জ্বালানি ব্যয়, বাড়িভাড়া, যাতায়াত ও শিক্ষা খরচের সম্মিলিত চাপ সাধারণ মানুষের জীবনকে কঠিন করে তুলেছে। বেসরকারি খাতের বহু কর্মীর আয় সেই অনুপাতে বাড়েনি। ফলে সংসার চালাতে সঞ্চয় ভাঙা কিংবা ধারদেনার ওপর নির্ভর করা ছাড়া অনেকের সামনে বিকল্প থাকছে না।
সংকটের সবচেয়ে বড় বিপদ এখানেই—সঞ্চয় ভাঙা একসময় শেষ হয়ে যায়, কিন্তু মাসের খরচ শেষ হয় না। ঋণ নেওয়ারও সীমা আছে, অথচ খাবার, বাড়িভাড়া ও জ্বালানির প্রয়োজন প্রতিদিনই থাকে।
আনিসুর রহমানের মতো বাবারা তখন মেয়ের ভবিষ্যতের জন্য জমানো অর্থ খরচ করেন। আয়েশা বেগমের মতো শ্রমজীবী পরিবারকে নিতে হয় গ্রামের বাড়ির মায়ের সঞ্চয়ে হাত। অন্যদিকে যাদের সঞ্চয় নেই, তাদের সামনে অপেক্ষা করে ঋণের বোঝা। এই পরিস্থিতি শুধু পরিবারের বাজেটের সমস্যা নয়; এটি মানুষের ক্রয়ক্ষমতা, পুষ্টি, কর্মসংস্থান ও ভবিষ্যৎ নিরাপত্তার প্রশ্ন। অর্থনীতির প্রকৃত স্বস্তি তখনই ফিরবে, যখন সাধারণ মানুষ মাসের খরচ মিটিয়েও কিছু টাকা জমাতে পারবেন—যখন সংসার চালাতে ভবিষ্যৎ বিক্রি করতে হবে না।
কালের আলো/টিইকে/এমকে






আপনার মতামত লিখুন
[gs-fb-comments]