বিনিয়োগে টাকা নেই, সংসারে ঋণের ভরসা
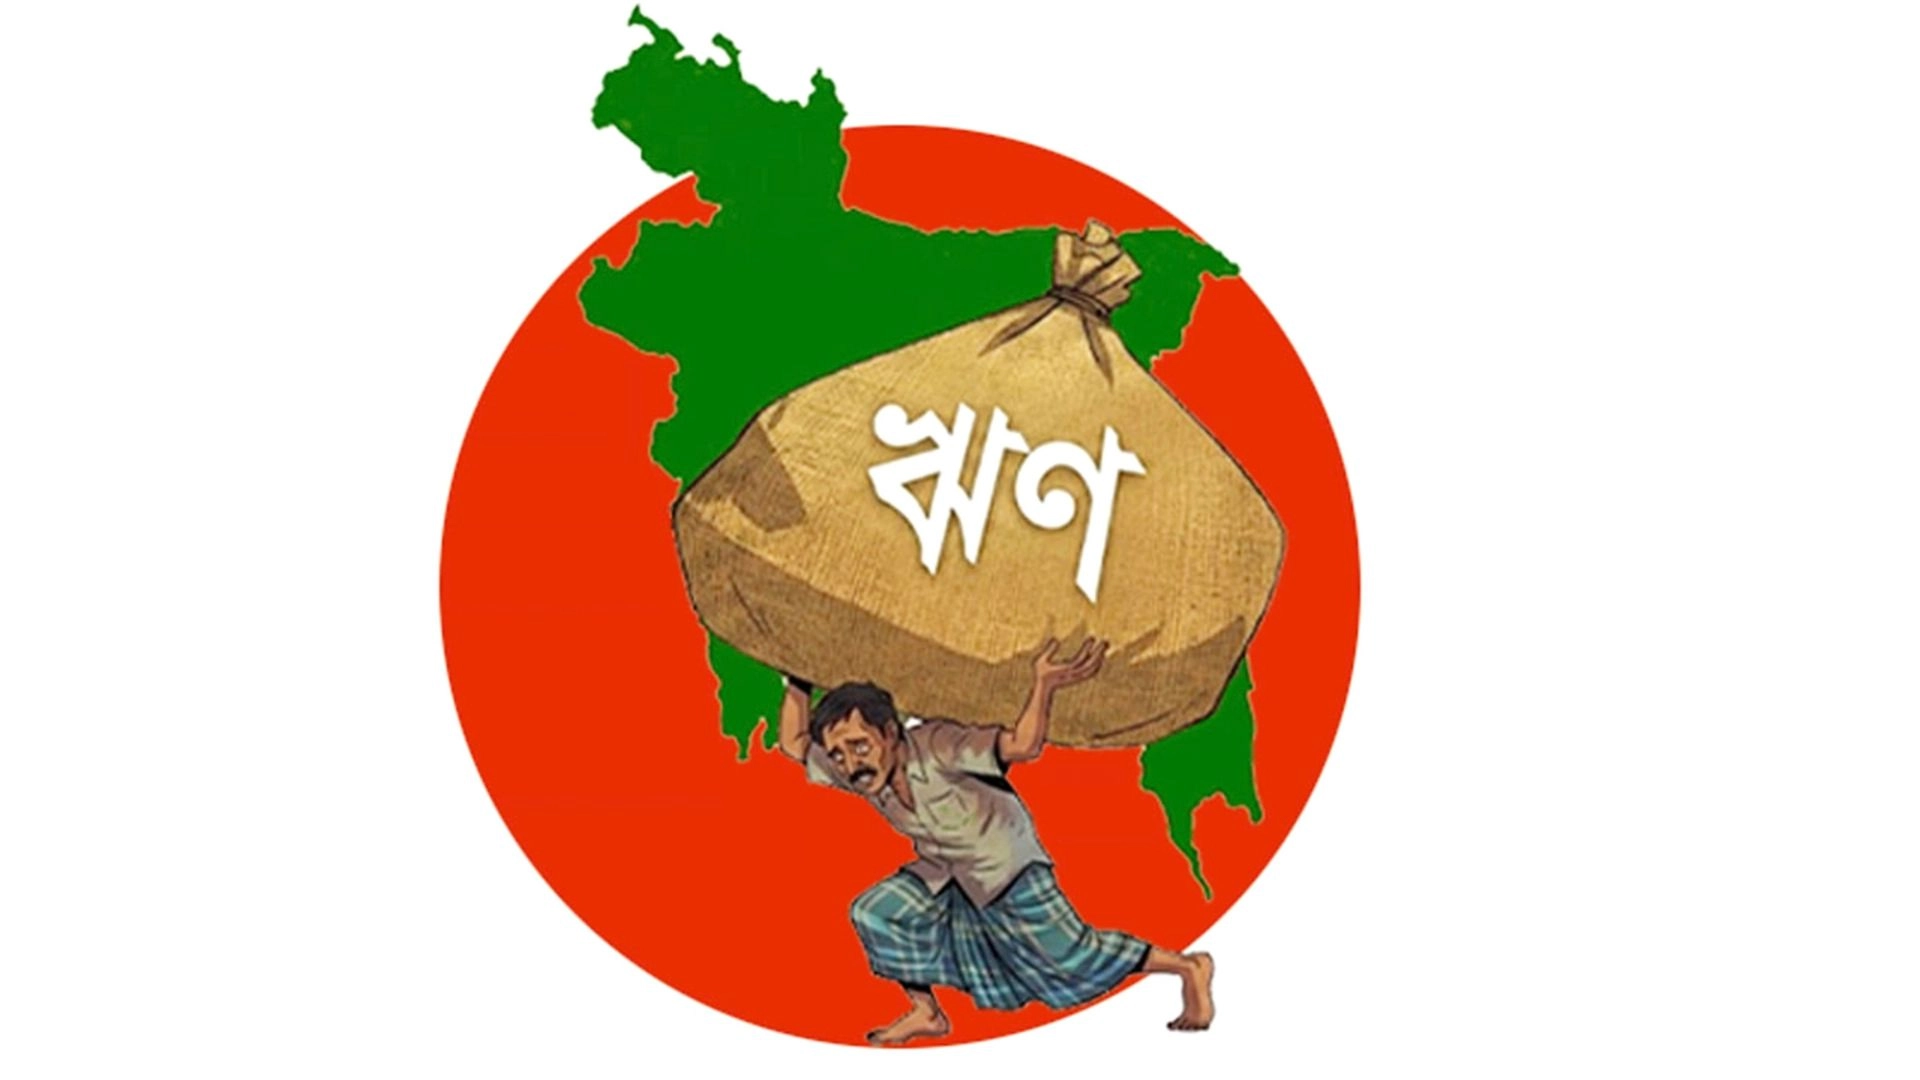
ব্যবসা-বিনিয়োগে ব্যাংকঋণের চাহিদা কমছে, অথচ বাড়ছে ভোক্তাঋণ। উৎপাদন বাড়াতে উদ্যোক্তারা যেখানে নতুন ঋণ নিচ্ছেন না, সেখানে জীবনযাত্রার ব্যয় সামলাতে ব্যাংকের দ্বারস্থ হচ্ছেন সাধারণ মানুষ। এপ্রিল-জুন—এই তিন মাসেই ভোক্তাঋণ বেড়েছে ৫ হাজার ৩৬৪ কোটি টাকা। এতে স্পষ্ট হচ্ছে অর্থনীতির এক অস্বস্তিকর চিত্র—উৎপাদন ও বিনিয়োগে ঋণের গতি থমকে গেলেও সংসারের ব্যয় মেটাতে ঋণের ওপর নির্ভরতা বাড়ছে।
- বিনিয়োগে অনীহা, ব্যয় মেটাতে ঋণনির্ভরতা
- ৯ মাসে ভোক্তাঋণ বেড়েছে ১৩ হাজার ৩৫৮ কোটি টাকা
- বিনিয়োগে ব্যাংকঋণের চাহিদা দুর্বল
বাংলাদেশ ব্যাংকের তথ্য অনুযায়ী, জুন শেষে ভোক্তাঋণের স্থিতি দাঁড়িয়েছে ১ লাখ ৬৩ হাজার ৬৯৯ কোটি টাকা। মার্চ শেষে ছিল ১ লাখ ৫৮ হাজার ৩৩৫ কোটি। গত বছরের সেপ্টেম্বর শেষে এ ঋণ ছিল ১ লাখ ৫০ হাজার ৩৪১ কোটি টাকা। অর্থাৎ মাত্র নয় মাসে ভোক্তাঋণ বেড়েছে ১৩ হাজার ৩৫৮ কোটি টাকা।
মূল্যস্ফীতির চাপে ঋণের আশ্রয়
ভোক্তাঋণ বাড়ার অর্থ সবটাই বিলাসী ব্যয়—এমন নয়। বরং মূল্যস্ফীতির চাপে প্রয়োজনীয় ব্যয় সামলাতেই অনেক পরিবার ঋণ নিচ্ছে বলে মনে করছেন সংশ্লিষ্টরা। পলিসি এক্সচেঞ্জ বাংলাদেশের চেয়ারম্যান ড. মাসরুর রিয়াজ বলেন, ভোক্তাঋণের ধারাবাহিক বৃদ্ধি দেখাচ্ছে, অনেক পরিবার বাড়তি জীবনযাত্রার ব্যয় সামলাতে ব্যাংকঋণের ওপর নির্ভর করছে।
মূল্যস্ফীতিতে ক্রয়ক্ষমতা কমে যাওয়ায় শিক্ষা, চিকিৎসা ও আবাসনের মতো খরচেও ঋণ নিতে হচ্ছে। ব্যাংকারদের তথ্য অনুযায়ী, ভোক্তাঋণের মধ্যে বাড়ি বা ফ্ল্যাট, গাড়ি, শিক্ষা, চিকিৎসা, ক্রেডিট কার্ডসহ নানা ধরনের ঋণ রয়েছে। তবে সাম্প্রতিক সময়ে খাবার, বাসাভাড়া, চিকিৎসা ও শিক্ষার ব্যয় বেড়ে যাওয়ায় মাস শেষে অনেক পরিবারের হাতে উদ্বৃত্ত অর্থ থাকছে না। ফলে বড় ব্যয় তো বটেই, কিছু ক্ষেত্রে দৈনন্দিন প্রয়োজনও ঋণের মাধ্যমে মেটাতে হচ্ছে।
বিনিয়োগে থমকে গেছে ব্যাংকঋণ
ভোক্তাঋণের বিপরীত চিত্র দেখা যাচ্ছে শিল্প ও বিনিয়োগ খাতে। মার্চ থেকে জুন—তিন মাসে শিল্প খাতে ব্যাংকঋণ বেড়েছে মাত্র ৫৫২ কোটি টাকা। মার্চ শেষে শিল্পঋণের স্থিতি ছিল ৭ লাখ ৯৪ হাজার ৬৬২ কোটি টাকা। জুনে তা দাঁড়িয়েছে ৭ লাখ ৯৫ হাজার ২১৪ কোটি টাকা।
নির্মাণ খাতে একই সময়ে ঋণের স্থিতি কমেছে ৩ হাজার ৯০৯ কোটি টাকা। পরিবহন খাতেও কমেছে ঋণ। অর্থাৎ উৎপাদন, অবকাঠামো ও ব্যবসায়িক সম্প্রসারণের সঙ্গে যুক্ত খাতে অর্থের চাহিদা দুর্বল হয়ে পড়েছে।
বাংলাদেশ নিটওয়্যার ম্যানুফ্যাকচারার্স অ্যান্ড এক্সপোর্টার্স অ্যাসোসিয়েশনের নির্বাহী সভাপতি মোহাম্মদ হাতেম বলেন, শিল্প খাতে ঋণের প্রবৃদ্ধি না হওয়া উদ্বেগের বিষয়। গ্যাস ও বিদ্যুতের সংকটের সমাধান না হলে উদ্যোক্তারা নতুন বিনিয়োগে যাবেন না। উৎপাদন স্বাভাবিক না হওয়া পর্যন্ত নতুন ঋণের চাহিদাও বাড়বে না।
ব্যাংকের নজর এখন খুচরা ঋণে
বড় শিল্প ও করপোরেট ঋণের বাজারে স্থবিরতার মধ্যেই ব্যাংকগুলো ঝুঁকছে রিটেইল ব্যাংকিংয়ের দিকে। মার্কেন্টাইল ব্যাংকের ব্যবস্থাপনা পরিচালক মতিউল হাসানের মতে, বড় করপোরেট ঋণে খেলাপি বাড়ায় অনেক ব্যাংক ব্যবসার কৌশল বদলাচ্ছে। ছোট ঋণ ও ভোক্তাঋণে খেলাপির হার তুলনামূলক কম হওয়ায় এ খাতে আগ্রহ বাড়ছে।
অর্থাৎ ভোক্তাঋণের বাড়তি চাহিদার সঙ্গে ব্যাংকের ব্যবসায়িক কৌশলেরও মিল তৈরি হয়েছে। একদিকে মানুষের ব্যক্তিগত ঋণের প্রয়োজন বাড়ছে, অন্যদিকে বড় ঋণের ঝুঁকি এড়িয়ে ব্যাংকগুলো খুচরা ঋণের বাজারে বিস্তার চাইছে।
এর মধ্যেই বেসরকারি খাতে ঋণপ্রবৃদ্ধি নেমে এসেছে ৪ দশমিক ৬২ শতাংশে। ব্যবসা ও বিনিয়োগে ঋণের গতি যখন এতটা কম, তখন ভোক্তাঋণের দ্রুত বৃদ্ধি অর্থনীতির ভেতরের চাপের দিকটিও সামনে আনছে।
আজকের ঋণ, কালকের দায়
চেঞ্জ ইনিশিয়েটিভের গবেষক হেলাল আহমেদ জনির মতে, ভোক্তাঋণ বৃদ্ধিকে শুধু ব্যাংকঋণের চাহিদা হিসেবে দেখলে পুরো চিত্র পাওয়া যাবে না। এর সঙ্গে মানুষের আয় ও ব্যয়ের সম্পর্ক সরাসরি যুক্ত। আয় না বাড়িয়ে জীবনযাত্রার ব্যয় মেটাতে ঋণনির্ভরতা বাড়লে ভবিষ্যতে পরিশোধের চাপও বাড়বে।
একই আশঙ্কা ড. মাসরুর রিয়াজেরও। তাঁর মতে, স্বল্প মেয়াদে ভোক্তাঋণ পরিবারের ব্যয় সামলাতে সহায়তা করলেও আয় একই হারে না বাড়লে তা ভবিষ্যতে পরিবারের ঋণের বোঝা ও আর্থিক ঝুঁকি বাড়াতে পারে।
সবচেয়ে গুরুত্বপূর্ণ বার্তাটি তাই ঋণের অঙ্কে নয়, ঋণের ব্যবহারে। শিল্পে নতুন বিনিয়োগের জন্য ৫৫২ কোটি টাকার ঋণ বাড়ার বিপরীতে তিন মাসে ভোক্তাঋণ বেড়েছে ৫ হাজার ৩৬৪ কোটি টাকা। একদিকে অর্থনীতি নতুন উৎপাদন ও বিনিয়োগের জন্য ঋণ টানছে না, অন্যদিকে পরিবারগুলো বাড়তি ব্যয় সামলাতে ঋণ নিচ্ছে। আয় ও ব্যয়ের এই ফারাক কমানো না গেলে আজকের ভোক্তাঋণই আগামী দিনের পারিবারিক আর্থিক চাপের বড় উৎস হয়ে উঠতে পারে।
কালের আলো/টিই/এমকে






আপনার মতামত লিখুন
Array